- 連結納税導入のメリット・デメリットの確認
- 連結納税導入による税務シミュレーション
(単体納税と連結納税の比較) - 連結納税導入後の経理体制構築の支援
POINTポイント
- 事業継承について
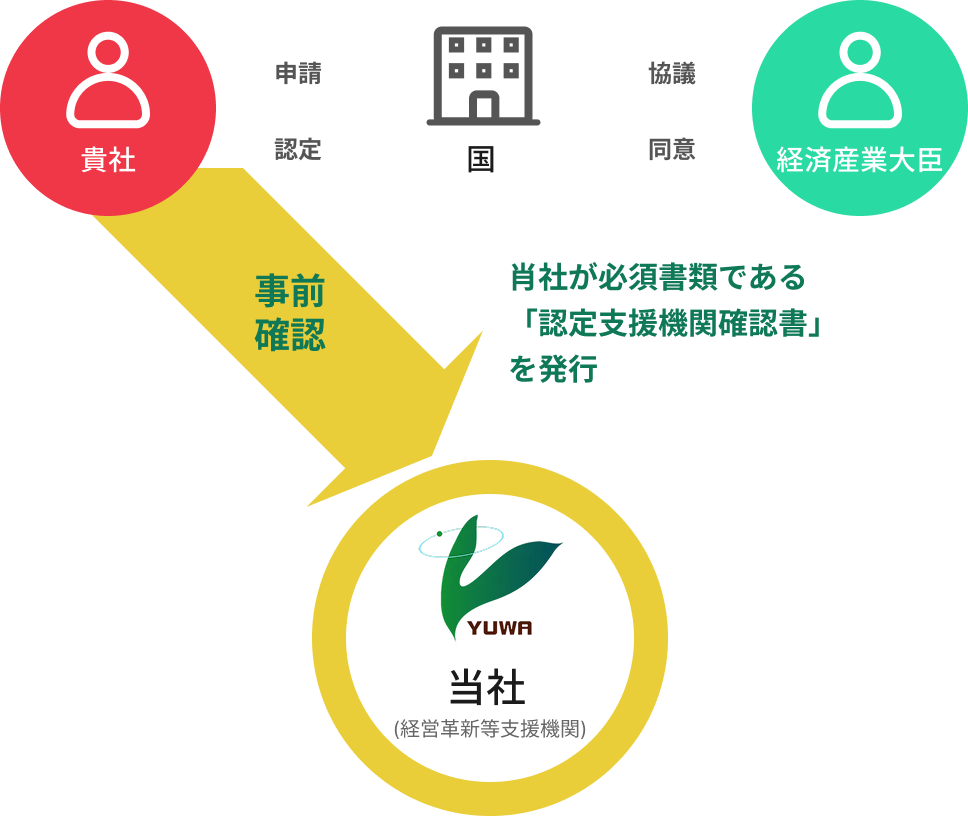
- 税理士法人優和では、早くから経営革新等支援機関(=事業承継)としての認定を受け、
これまで数多くの支援実績を上げて参りました。
「ものづくり補助金」「経営力向上計画による税額控除」「事業再構築補助金」など
事業承継だからこそできるご支援をご準備しております。
また、平成30年度の税制改正でスタートした「事業承継税制の特例」にもどこよりも早く支援体制を構築致しました。
PLAN DETAILSプラン詳細
制度の概要
設備投資などにより自社の経営力を向上させる計画を策定し、国から認定を受けた事業者は税制や金融面で支援を受けることができます。
経営力向上計画とは?
基本料金に含まれるもの
設備投資などにより自社の経営力を向上させる計画を策定し、国から認定を受けた事業者は税制や金融面で支援を受けることができます。
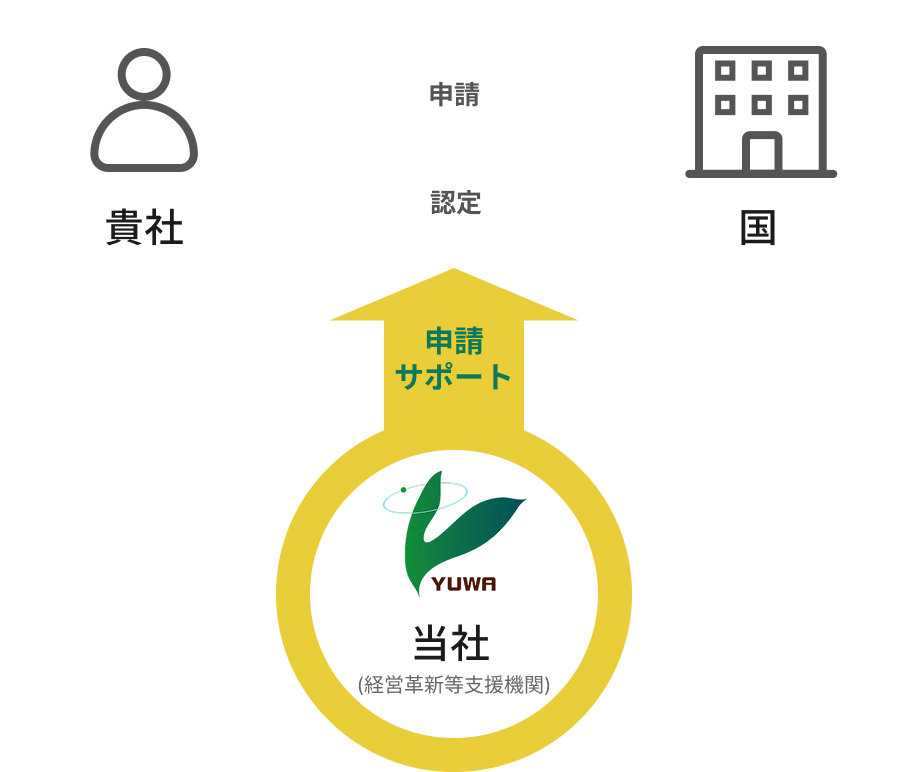
計画認定のメリットは?
-
法人税の即時償却
-
10%税額控除※1
※1. 資本金3,000万円以下等要件あり
計画認定までのスケジューリング
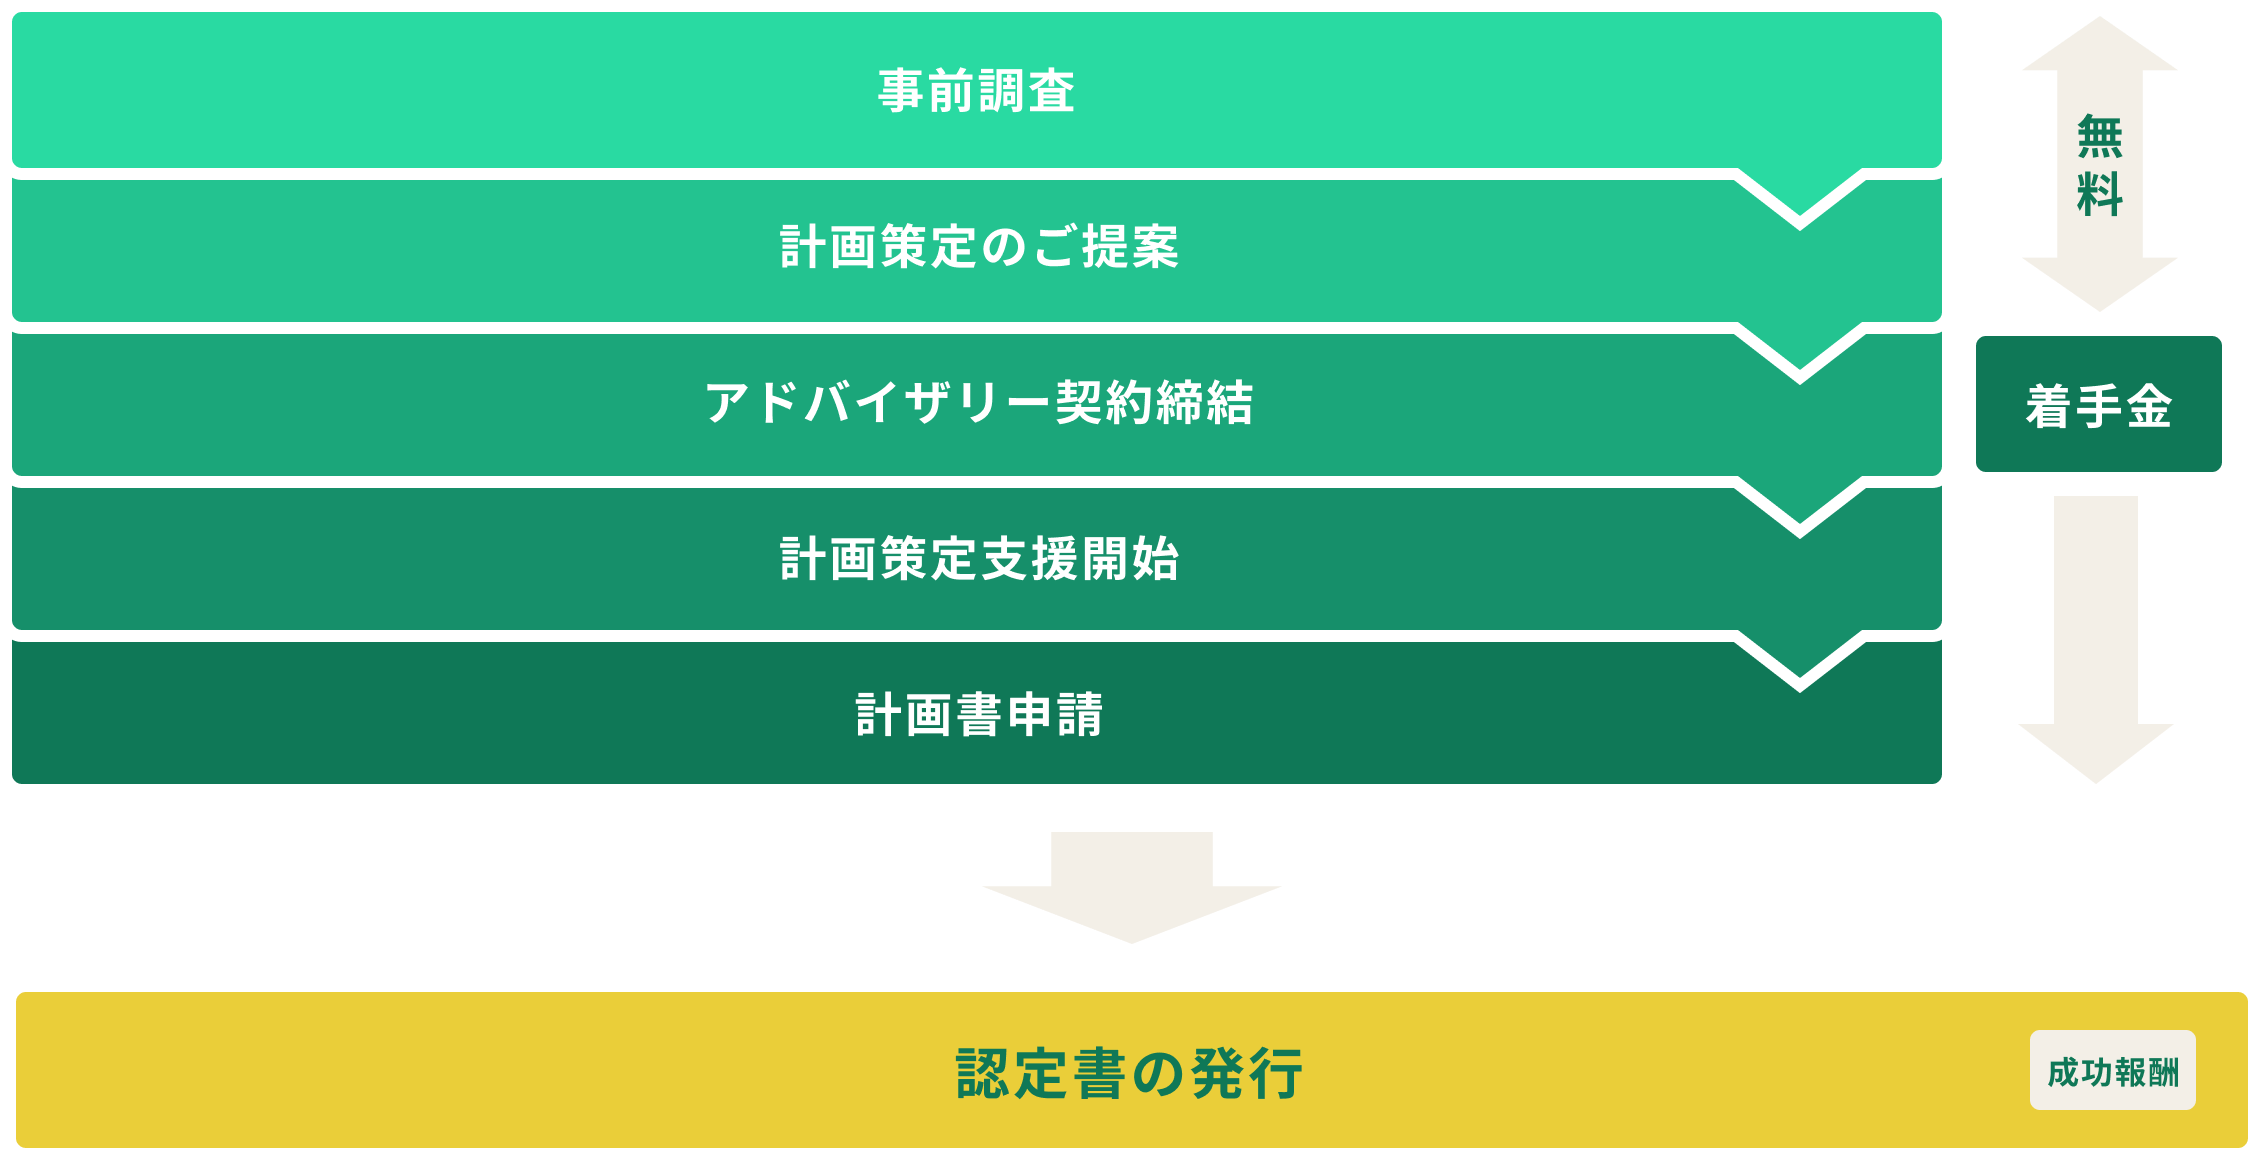
当社ができるご支援の内容
-
- 経営力向上計画の作成をお手伝いします
- 国の基準を満たす計画内容とは?
これまでの支援実績をいかし、貴社の経営力向上計画の作成をサポートします。
-
- 税制メリットを受けることができるか検証します
- この固定資産は即時償却又は税額控除の対象になるの?
ご検討中のものが、中小企業経営強化税制の適用を受けることができるか検証します。
当社の報酬について
-
- 着手金
- 一律55,000円〜(税込)
-
- 成功報酬
- 3年間の減税額の10%
特例承継計画による自社株対策?
法人の事業承継対策をご検討されている方に、ご提案します。
事業承継税制の特例とは?
制度の概要
無税で自社株式を承継できる画期的な制度です。
特例事業承継税制とは、自社株式を贈与した場合に贈与税額の全額が納税猶予され、贈与者である先代経営者が死亡した際に、猶予されていた贈与税が免除される制度です。
相続の際は、贈与時点の株式評価額が相続財産とみなされ相続税が課されますが、自社株式の評価額に対応する相続税額の全額の納税が猶予されます。
相続税額のシミュレーション
(概算)
-
先代経営者
自社株式12万株を100%保有
- 自社株式の相続税評価額
- 6億円
- 現預金、不動産等合計
- 2億円
- 合計
- 8億円
-
相続内容
長男(経営承継相続人):株式100%を相続
次男:現預金、不動産等をすべて相続
| ①納税猶予なし | ②一般納税猶予 | ③特例納税猶予 | |
|---|---|---|---|
| 相続税の総額 | 2億9,500万円 | 2億9,500万円 | 2億9,500万円 |
| 納税猶予額 | ー | 1億1,391万円 | 2億2,125万円 |
| 差引納付税額 | 2億9,500万円 | 1億8,109万円 | 7,375万円 |
-
- ①納税猶予なし
- 特に相続対策を
実行しなかった場合の税額
-
- ②一般納税猶予
- 特例登場前のこれまでの
納税猶予を活用した場合の税額
-
- ③特例納税猶予
- 特例事業承継税制を
活用した場合の税額
②と③の主な違いは次のとおり
-
現行制度
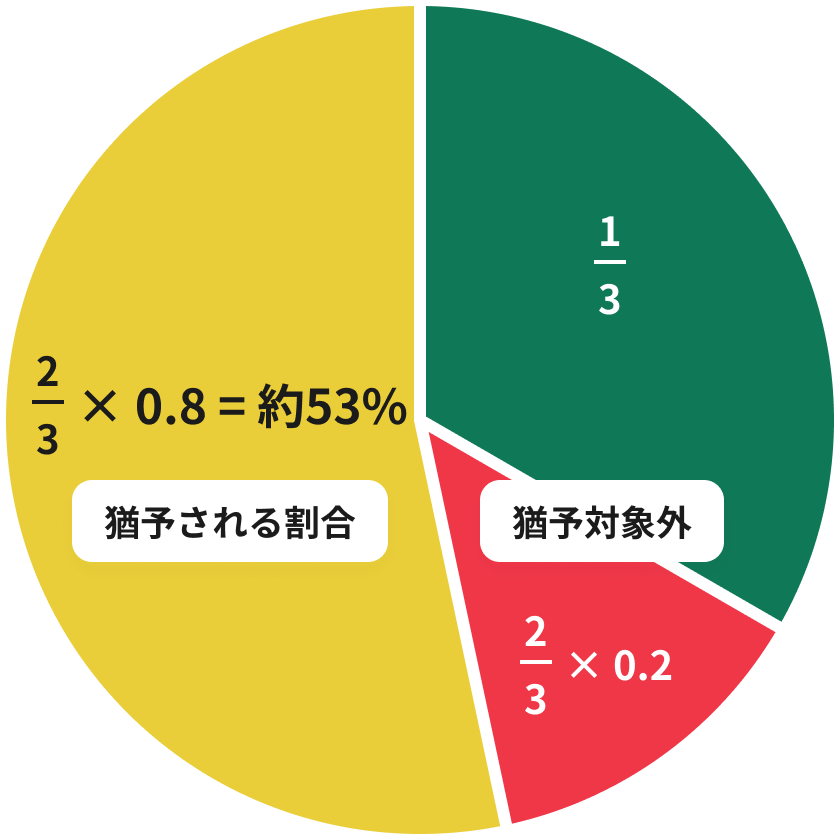
納税猶予の対象になるのは、発行済議決権株式総数の2/3までであり、相続税の納税猶予割合は80%。そのため、実際に猶予される額は全体の約53%にとどまる
-
改正後
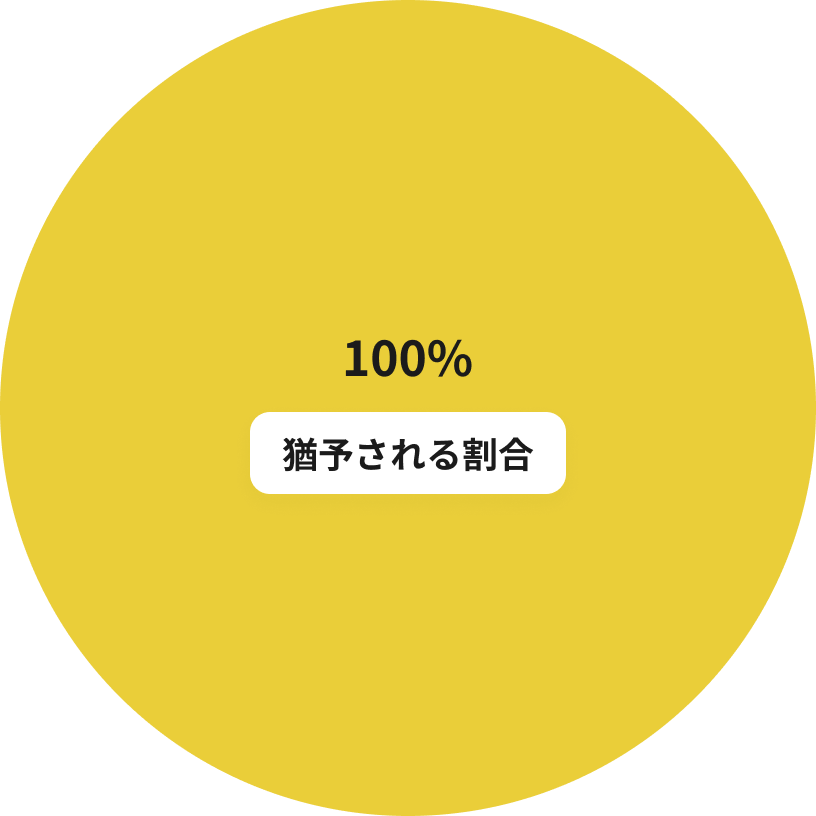
- 対象株式数の上限を撤廃し議決権株式の全てを猶予対象とする。
-
猶予割合を100%に拡大。
→事業承継に係る金銭負担はゼロとなる
特例が適用できる場合とは?
-
平成35年3月31日までに「特例承継計画」を提出済みで、平成39年12月31日までに贈与して贈与税の特例納税猶予の適用を受けたのちに相続が発生した場合
(注:平成30年1月1日から平成35年3月31日までの間であれば、贈与をした後に「特例承継計画」を提出することも認められます。)
-
「特例承継計画」を未提出で、平成30年1月1日から平成35年3月31日までに相続が発生した場合
(注:相続発生後に「特例承継計画」の提出が必要です。)
「特例承継計画」とは?
経営の見直し及び承継後5年間の事業計画が盛り込まれたもので、認定支援機関の助言及び指導を受けて作成したものをいいます。
贈与者と受贈者の範囲は?
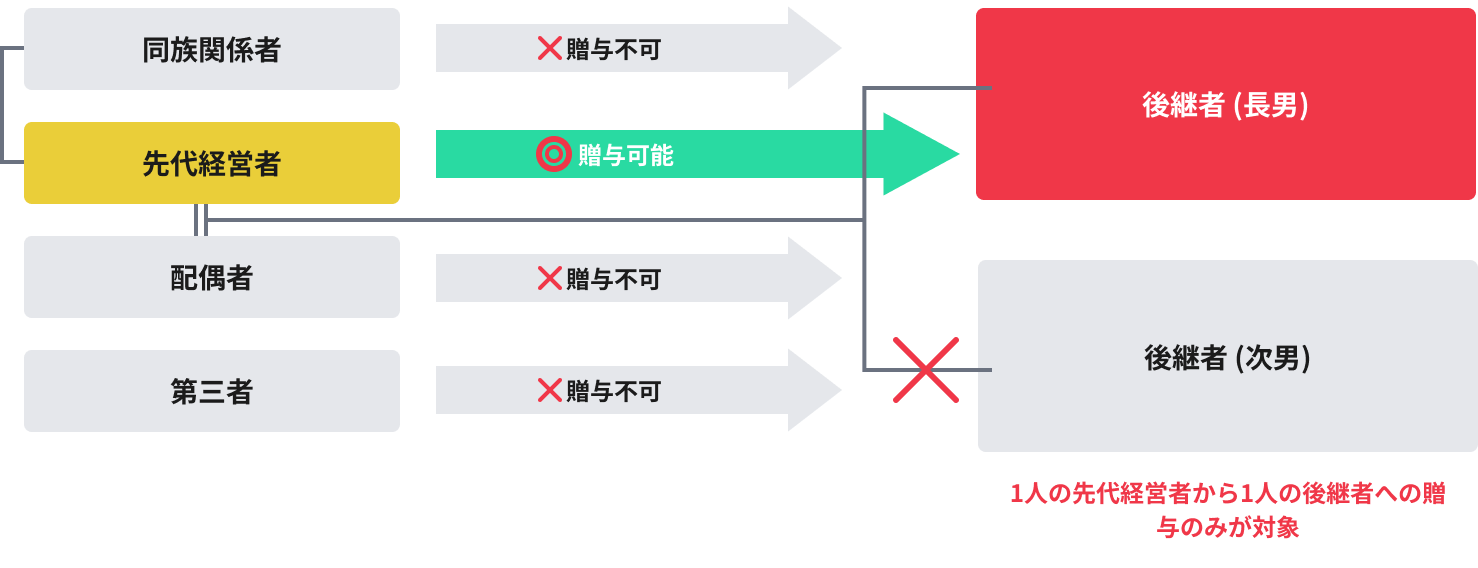
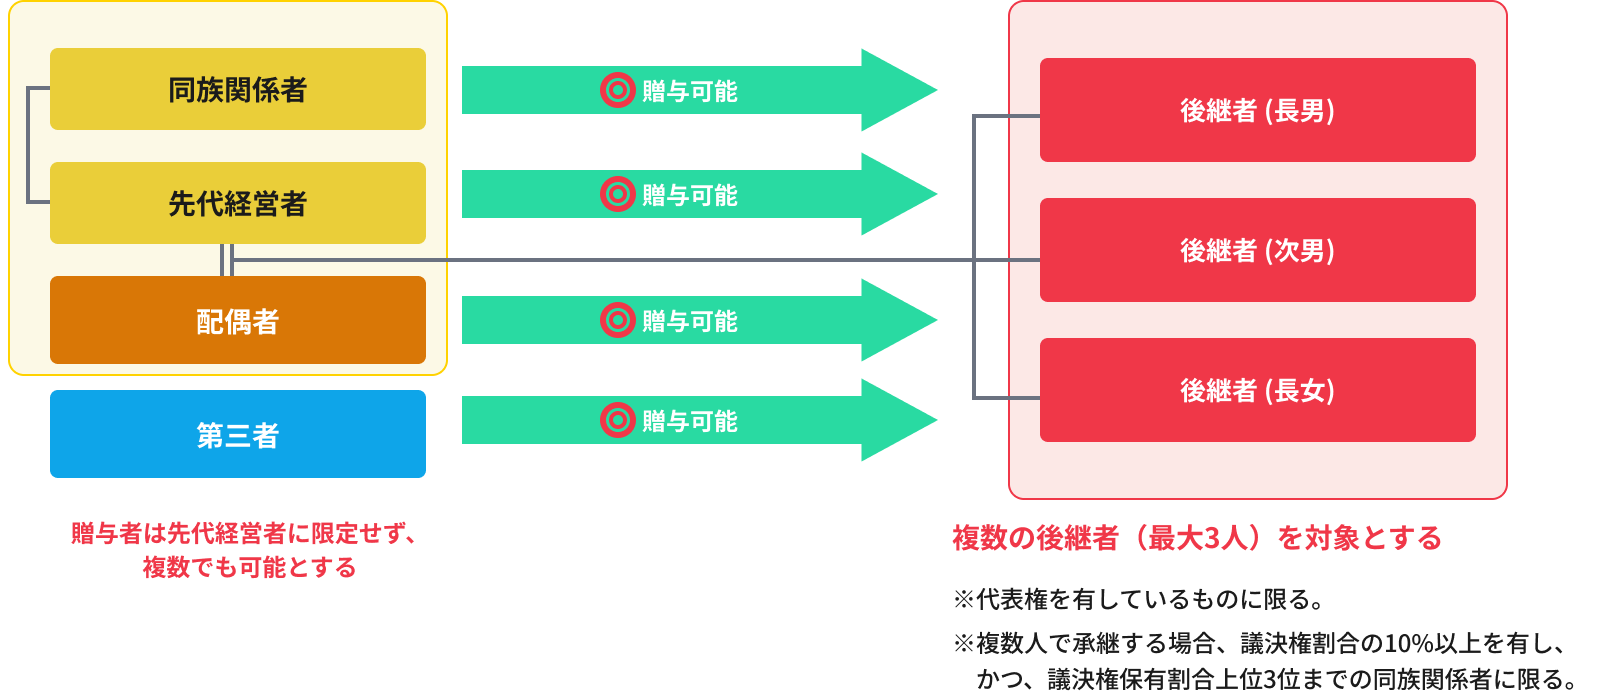
この特例は、先代経営者以外の複数の株主からの贈与または相続、遺贈であっても適用対象となります。
具体的には、先代経営者の配偶者、兄弟等です。
また先代経営者と共に創業した第三者の役員の方なども対象に含まれます。
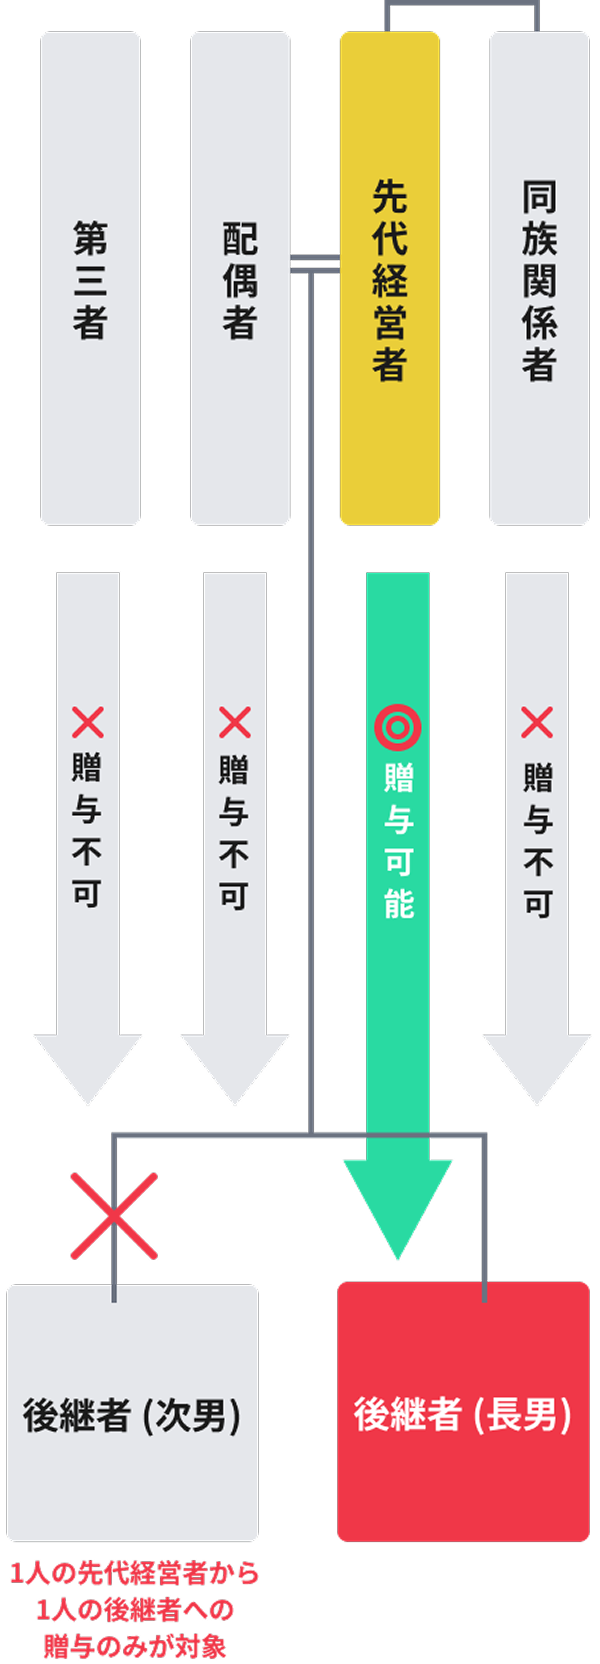
- 現行制度では、一人の先代経営者から一人の後継者へ贈与・相続される場合のみが対象。
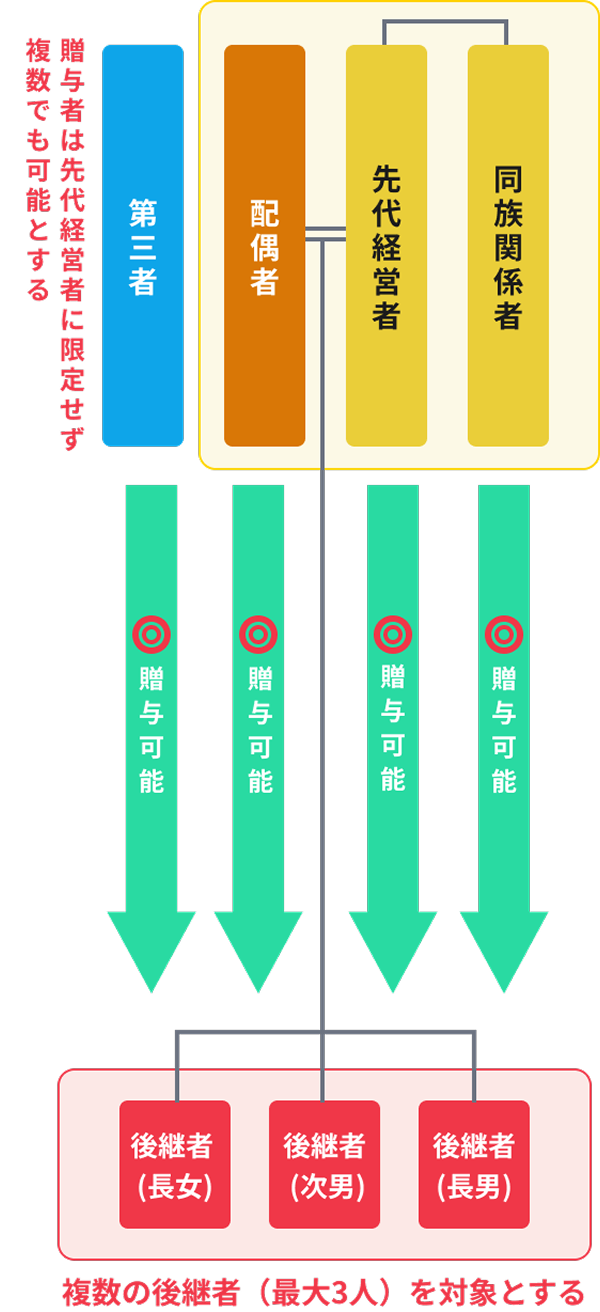
- 親族外を含む複数の株主から、代表者である後継者(最大3人)への承継も対象に。
中小企業経営の実状に合わせた、多様な事業承継を支援。
現行制度
改正後
先代経営者の要件は?
- 会社の代表者であったこと(注:他規定あり)
- 先代経営者と同族関係者で議決権の50%超の株式を保有し、
かつ、その同族関係者(特例を受ける後継者を除く。)の中で筆頭株主であったこと(注:他規定あり)
後継者の要件は?
-
- 贈与の場合
(特例経営承継受贈者) -
- 会社の代表者であったこと
- 20歳以上であり、かつ、役員就任後3年を経過していること
- 同族関係者と合わせて一定数の株式を保有していること
- 贈与の場合
-
- 相続の場合
(特例経営承継相続人) -
- 相続開始の直前において役員であったこと
- 相続開始の日の翌日から5ヵ月を経過する日までに代表権を有していること
- 同族関係者と合わせて一定数の株式を保有していること
- 相続の場合
その他、この特例の適用を受けるには様々な要件があります。
支援内容
-
事業承継税制の
特例のメリット・デメリットの
事前案内 -
相続税額・納税猶予額
シミュレーション -
特例を運用するための
具体的な支援 -
事業承継対策に関する
総合的なご提案
当社の報酬について?
具体的な金額は無料面談を実施し、
お客様が抱えるお悩みをお聞きした上でその具体的解決プランと共に報酬を提示します。
先端設備等導入計画?
償却資産税が3年間最大ゼロ。
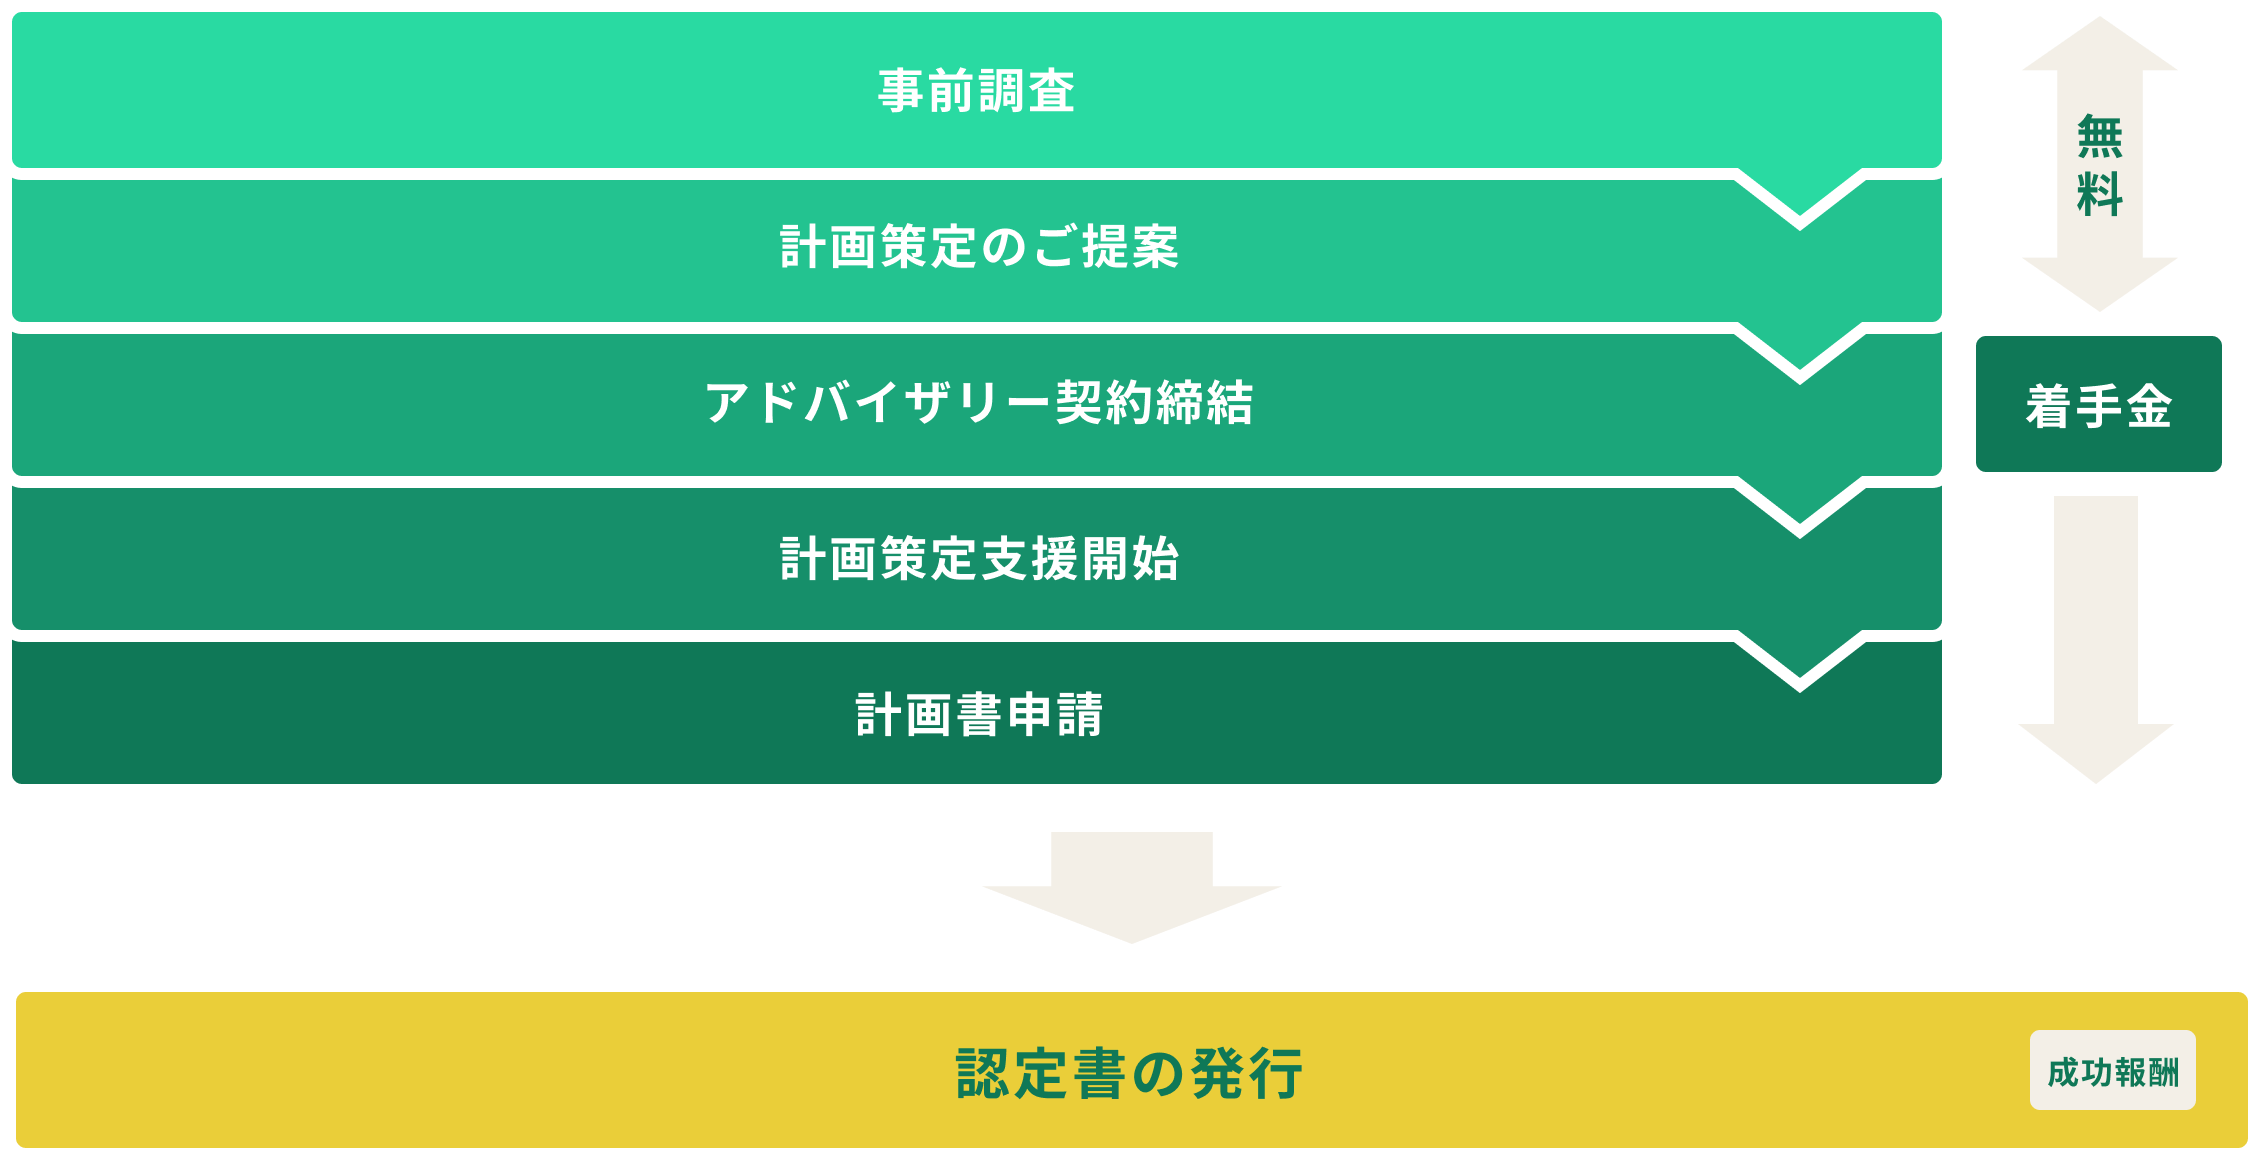
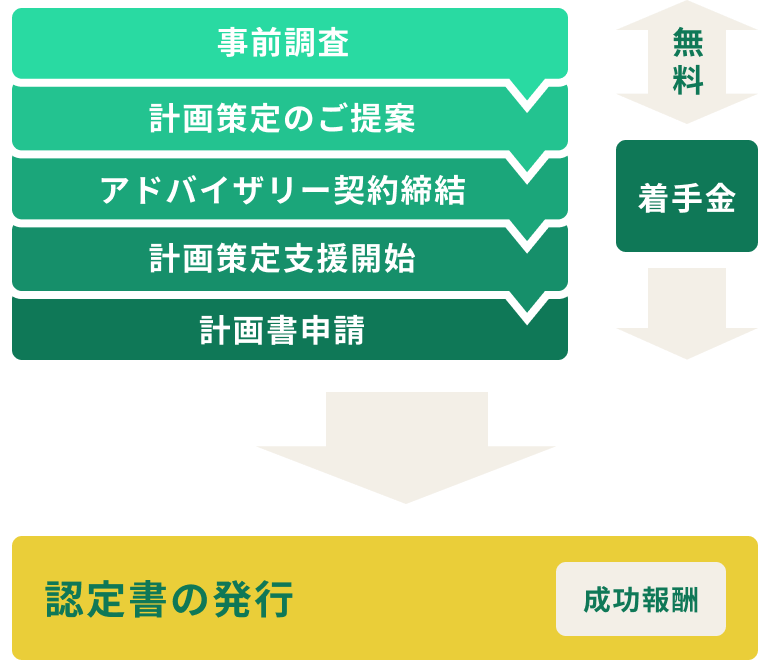
事前取得が必須の減税支援貴社がご検討中の設備投資がどれくらいの減税額が見込めるか、どんな計画が求められるのか、無料でご提案します。
先端設備等導入計画とは?
制度の概要
設備投資などにより自社の経営力を向上させる計画を策定し、国から認定を受けた事業者は税制や金融面で支援を受けることができます。
計画認定のメリットは?
-
税制支援
償却資産税最大3年間ゼロ
-
金融支援
償却資産税最大3年間ゼロ
計画認定までのスケジューリング
設置の取得時期について
- 先端設備等については、以下のとおり、「先端設備等導入計画」の認定後に取得することが【必須】です。
- ただし、「先端設備等導入計画」の申請・認定前までに、工業会の証明書が取得できなかった場合でも、認定後から固定資産税の賦課期日(1月1日)までに工業会証明書を追加提出することで特例を受けることが可能です。(計画変更により設備を追加する場合も同様です。)
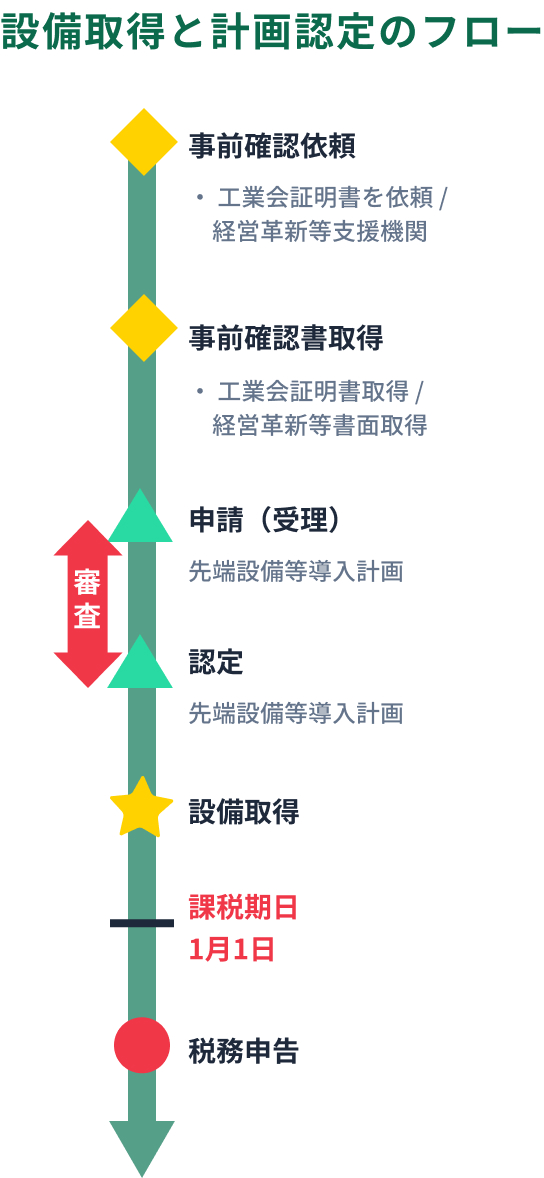
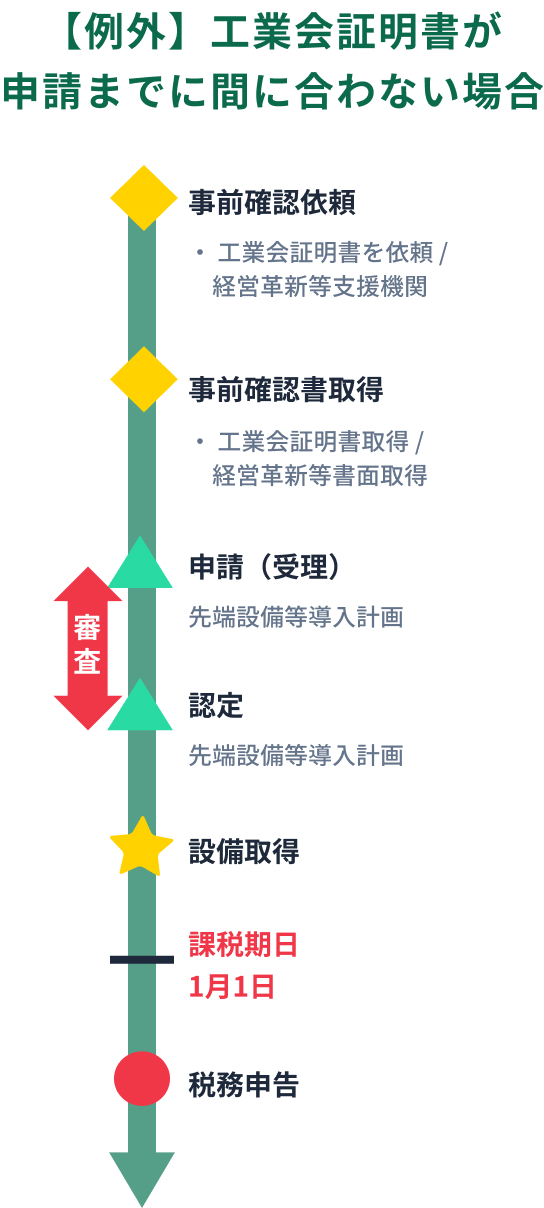
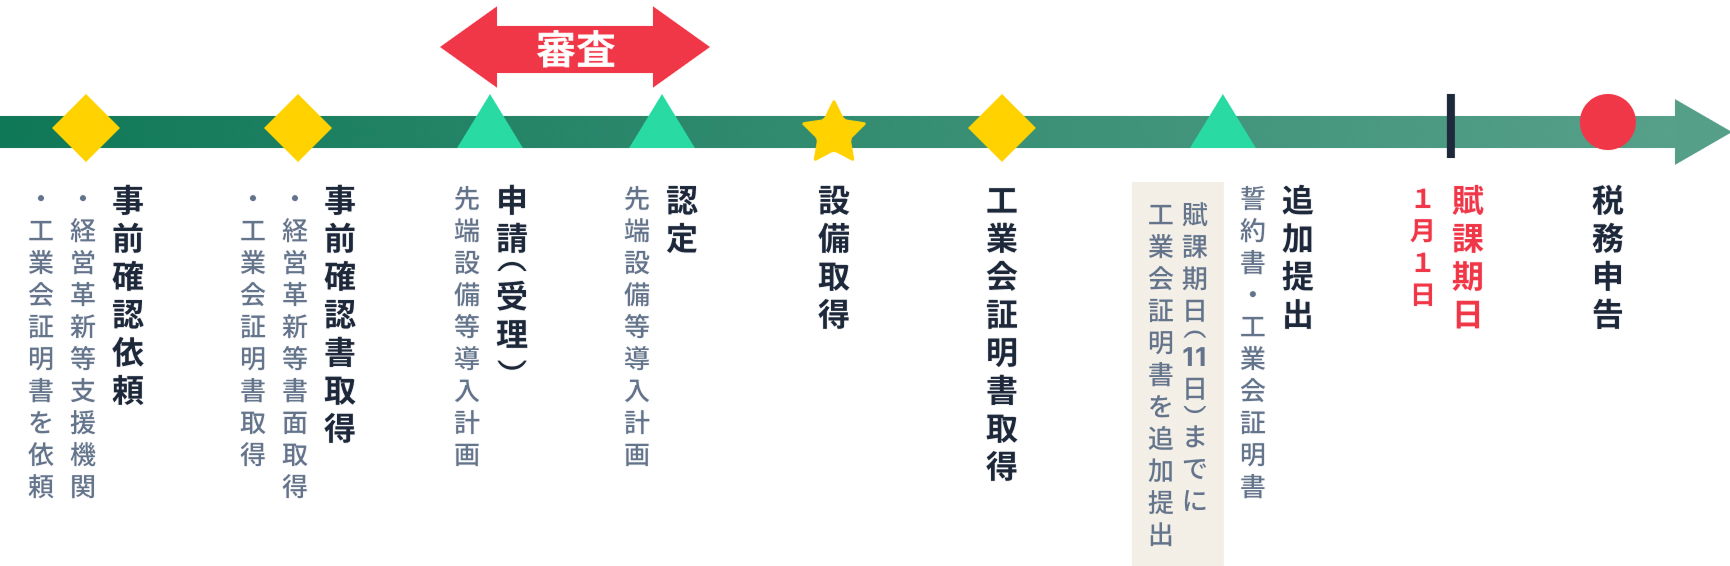
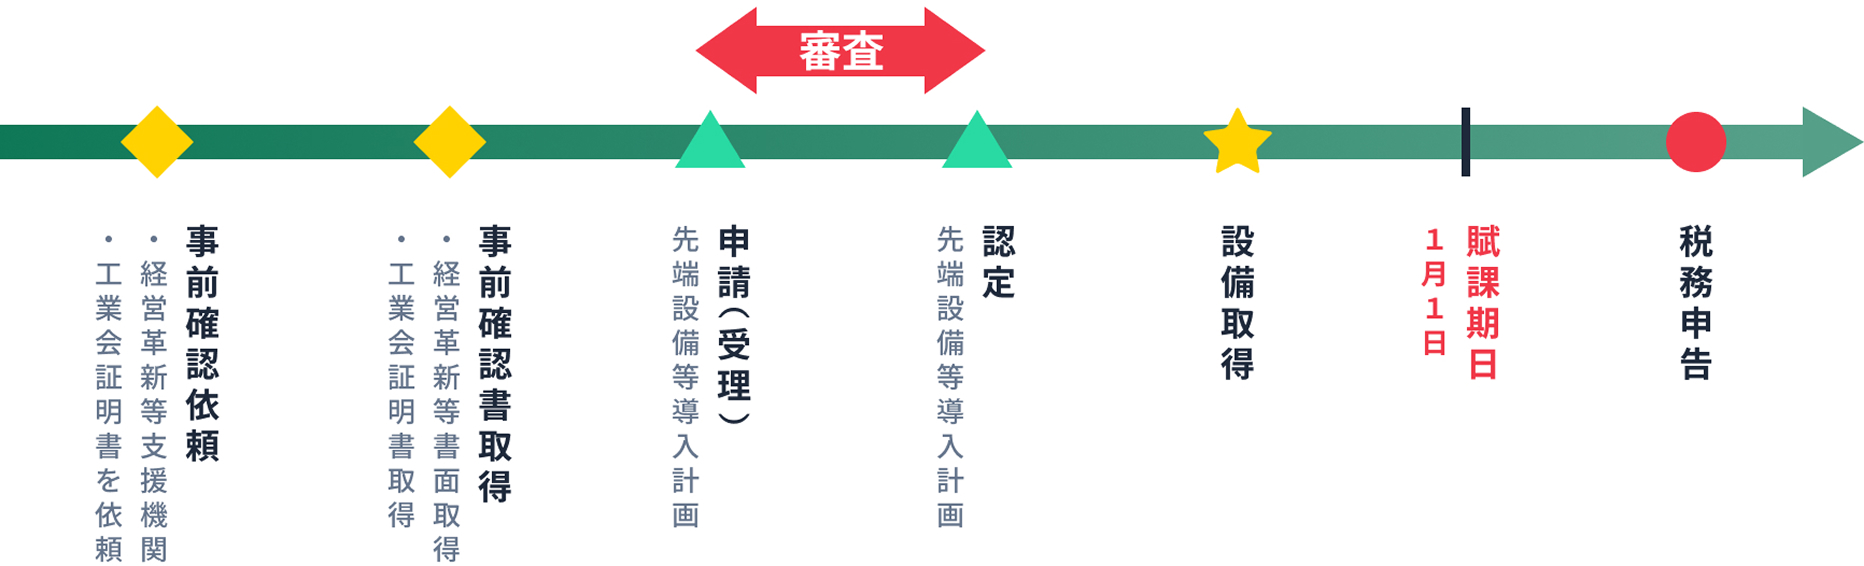
【注】工業会証明書につきましては、中小企業等経営強化法の手続きで使用する証明書と共通のものです。
生産性向上特別措置法の施行後に新しい様式で発行されていますのでご留意ください。
当社ができるご支援の内容
-
- 経営力向上計画の作成をお手伝いします
- 国の基準を満たす計画内容とは?
これまでの支援実績をいかし、貴社の経営力向上計画の作成をサポートします。
-
- 税制メリットを受けることができるか検証します
- この固定資産は即時償却又は税額控除の対象になるの?
ご検討中のものが、中小企業経営強化税制の適用を受けることができるか検証します。
当社の報酬について
-
- 着手金
- 一律55,000円〜(税込)
-
- 成功報酬
- 3年間の減税額の10%
POINTポイント
-
- 中小企業にとってのM&Aとは?
- これまでの事業承継といえば、社長の子どもが相続で引き継ぐ。
これが、日本の当たり前でした。
しかし、親族内での承継が難しくなってきた現在では、親族外への承継により会社を継続させる時代へと変化してきました。
つまり、中小企業にとってのM&Aとは会社を継続させるための手法となってきました。
-
- キャピタルゲインを得る
- 会社や事業を売却することは、雇用の引継ぎ、お客様との関係継続など、社長がご心配される周りの方々に対して安定した事業の継続が可能となります。
さらに、売却による譲渡収入は新たな事業展開への資金や退職金としての運用にも期待できます。
-
- どんな会社だったら売れるのか?
- 会社の規模に制約はありません。
年商1千万円であっても事業内容によっては充分にM&Aの対象になります。
中小企業のM&Aは規模ではなく、事業内容重視!
中小企業には、これまで培ってきた独自の技術力・サービス力があります。
この会社の強みに価値があるのです!
-
- 中小企業特化型支援サービスとは?
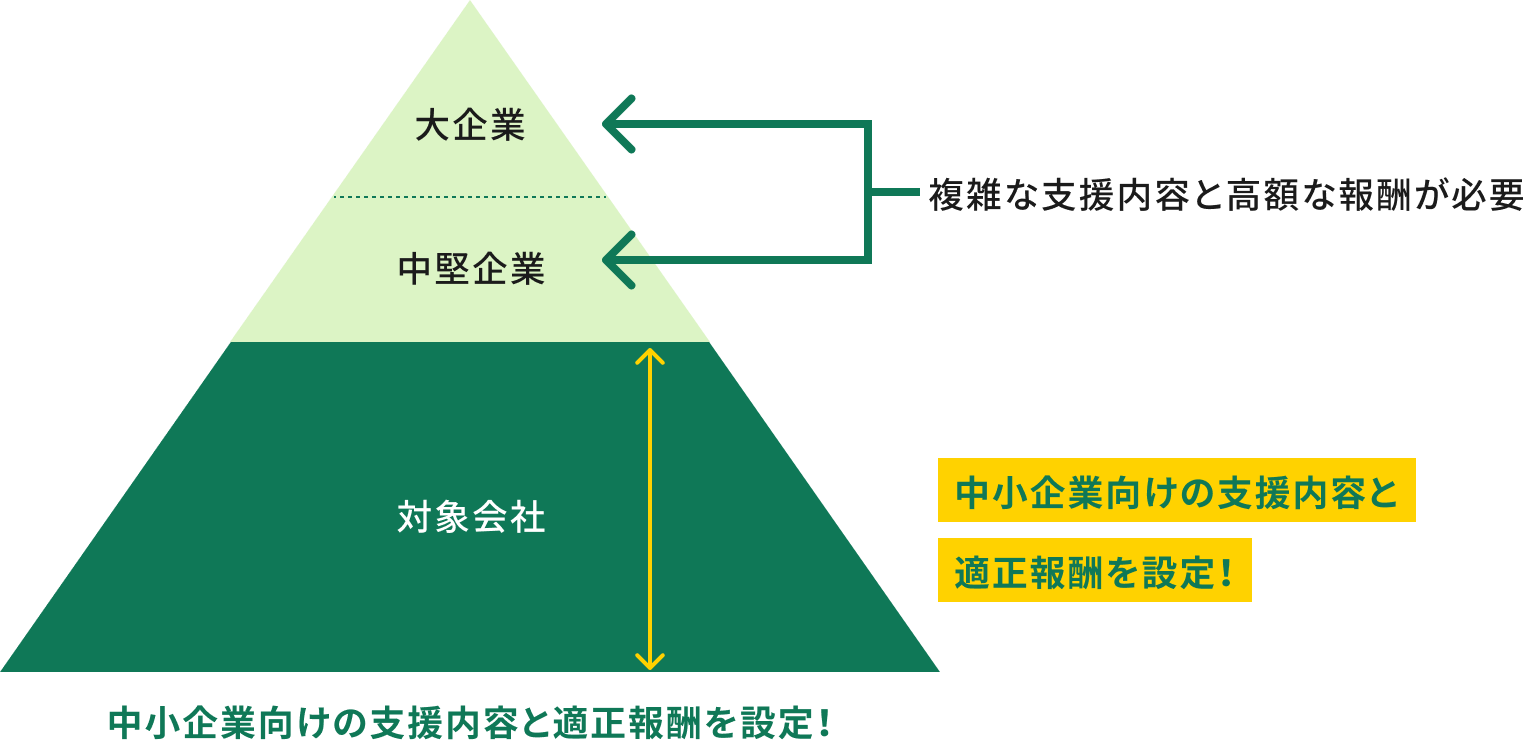
- 中小企業向けの支援内容と報酬体系による新しいM&Aアドバイザリー業務です。
どうしても、M&Aとなると、これまで大手企業をメインとした実行支援がされてきたため、相当複雑な支援内容と高額な報酬体系となっていました。
そこで、当社では中小企業に特化したお客様が求める支援内容とそれに見合った適正報酬によるサービスを確立しました。
-
- 当社だからこそできる中小企業特化型支援サービス
- 税理士法人優和は、公認会計士による税務コンサルティング・ファームです。
税理士だけでは、どうしても税務目線での支援になりがち。
しかし、当社は公認会計士による財務コンサルティング目線からの支援に強みがあり、他の税理士法人にはない、当社独自の支援サービスが可能となっております。
-
- 税務顧問を支援している強み
- 税理士法人優和は、税務顧問として数多くの中小企業の経営者の方をご支援しております。
日々、中小企業の経営者の方と接するからこそできる「お客様目線」は、M&A専門の支援会社にはできない当社の強みです。
SUPPORT支援内容
買い手側(譲受側)の主な支援内容
中小企業M&Aにおいて必要とされることを総合的にご支援します!
-
- 売り手候補先の事前調査
- 買収を検討されている先の事前調査を支援します。
M&Aの入口として大変重要な業務になります。
-
- M&Aストラクチャーの提案
- どういう方法で購入すべきか、購入方法を提案します。資金繰り・税務的側面から貴社にとってメリットのある購入方法を検証します。
-
- 財務・税務デューデリジェンス
- 買収先の財務状況の精査を支援します。中小企業の決算をメイン支援とする当社の強みが発揮されるところです。
-
- 条件交渉仲介
- 相手先との交渉の代理人として支援します。直接は言いにくいことも、当社がフィルターとなって相手先との交渉がスムーズにいくように支援します。
-
- 各種契約書の草案作成
- M&Aには「守秘義務」「条件内容」等、重要な契約書の整備が必須となっております。これらの契約書の整備を支援します。
-
- 買収資金調達支援
- 貴社のメインバンクに対して、買収計画から資金繰り計画まで貴社と共に資金調達の支援を実施します。
売り手側(譲渡側)の主な支援内容
中小企業M&Aにおいて必要とされることを総合的にご支援します!
-
- 買い手候補先の事前調査
- 売却を検討されている先の事前調査を支援します。
M&Aの入口として大変重要な業務になります。
-
- バリュエーションの算定
- 売却価格の算定を支援します。いくらが妥当か、そもそもどのようにして売却価格を決めるのか、市場相場を意識した価格を提案します。
-
- M&Aストラクチャーの提案
- どういう方法で売却すべきか、売却方法を提案します。資金繰り・税務的側面から貴社にとってメリットのある売却方法を検証します。
-
- 条件交渉仲介
- 相手先との交渉の代理人として支援します。直接は言いにくいことも、当社がフィルターとなって相手先との交渉がスムーズにいくように支援します。
-
- 各種契約書の草案作成
- M&Aには「守秘義務」「条件内容」等、重要な契約書の整備が必須となっております。これらの契約書の整備を支援します。
-
- 売却納税シミュレーション
- 売却により、どのような税金がいくらかかるのか、そして手元に残るお金がいくらか、検証します。
SCHEDULE支援スケジュール概要
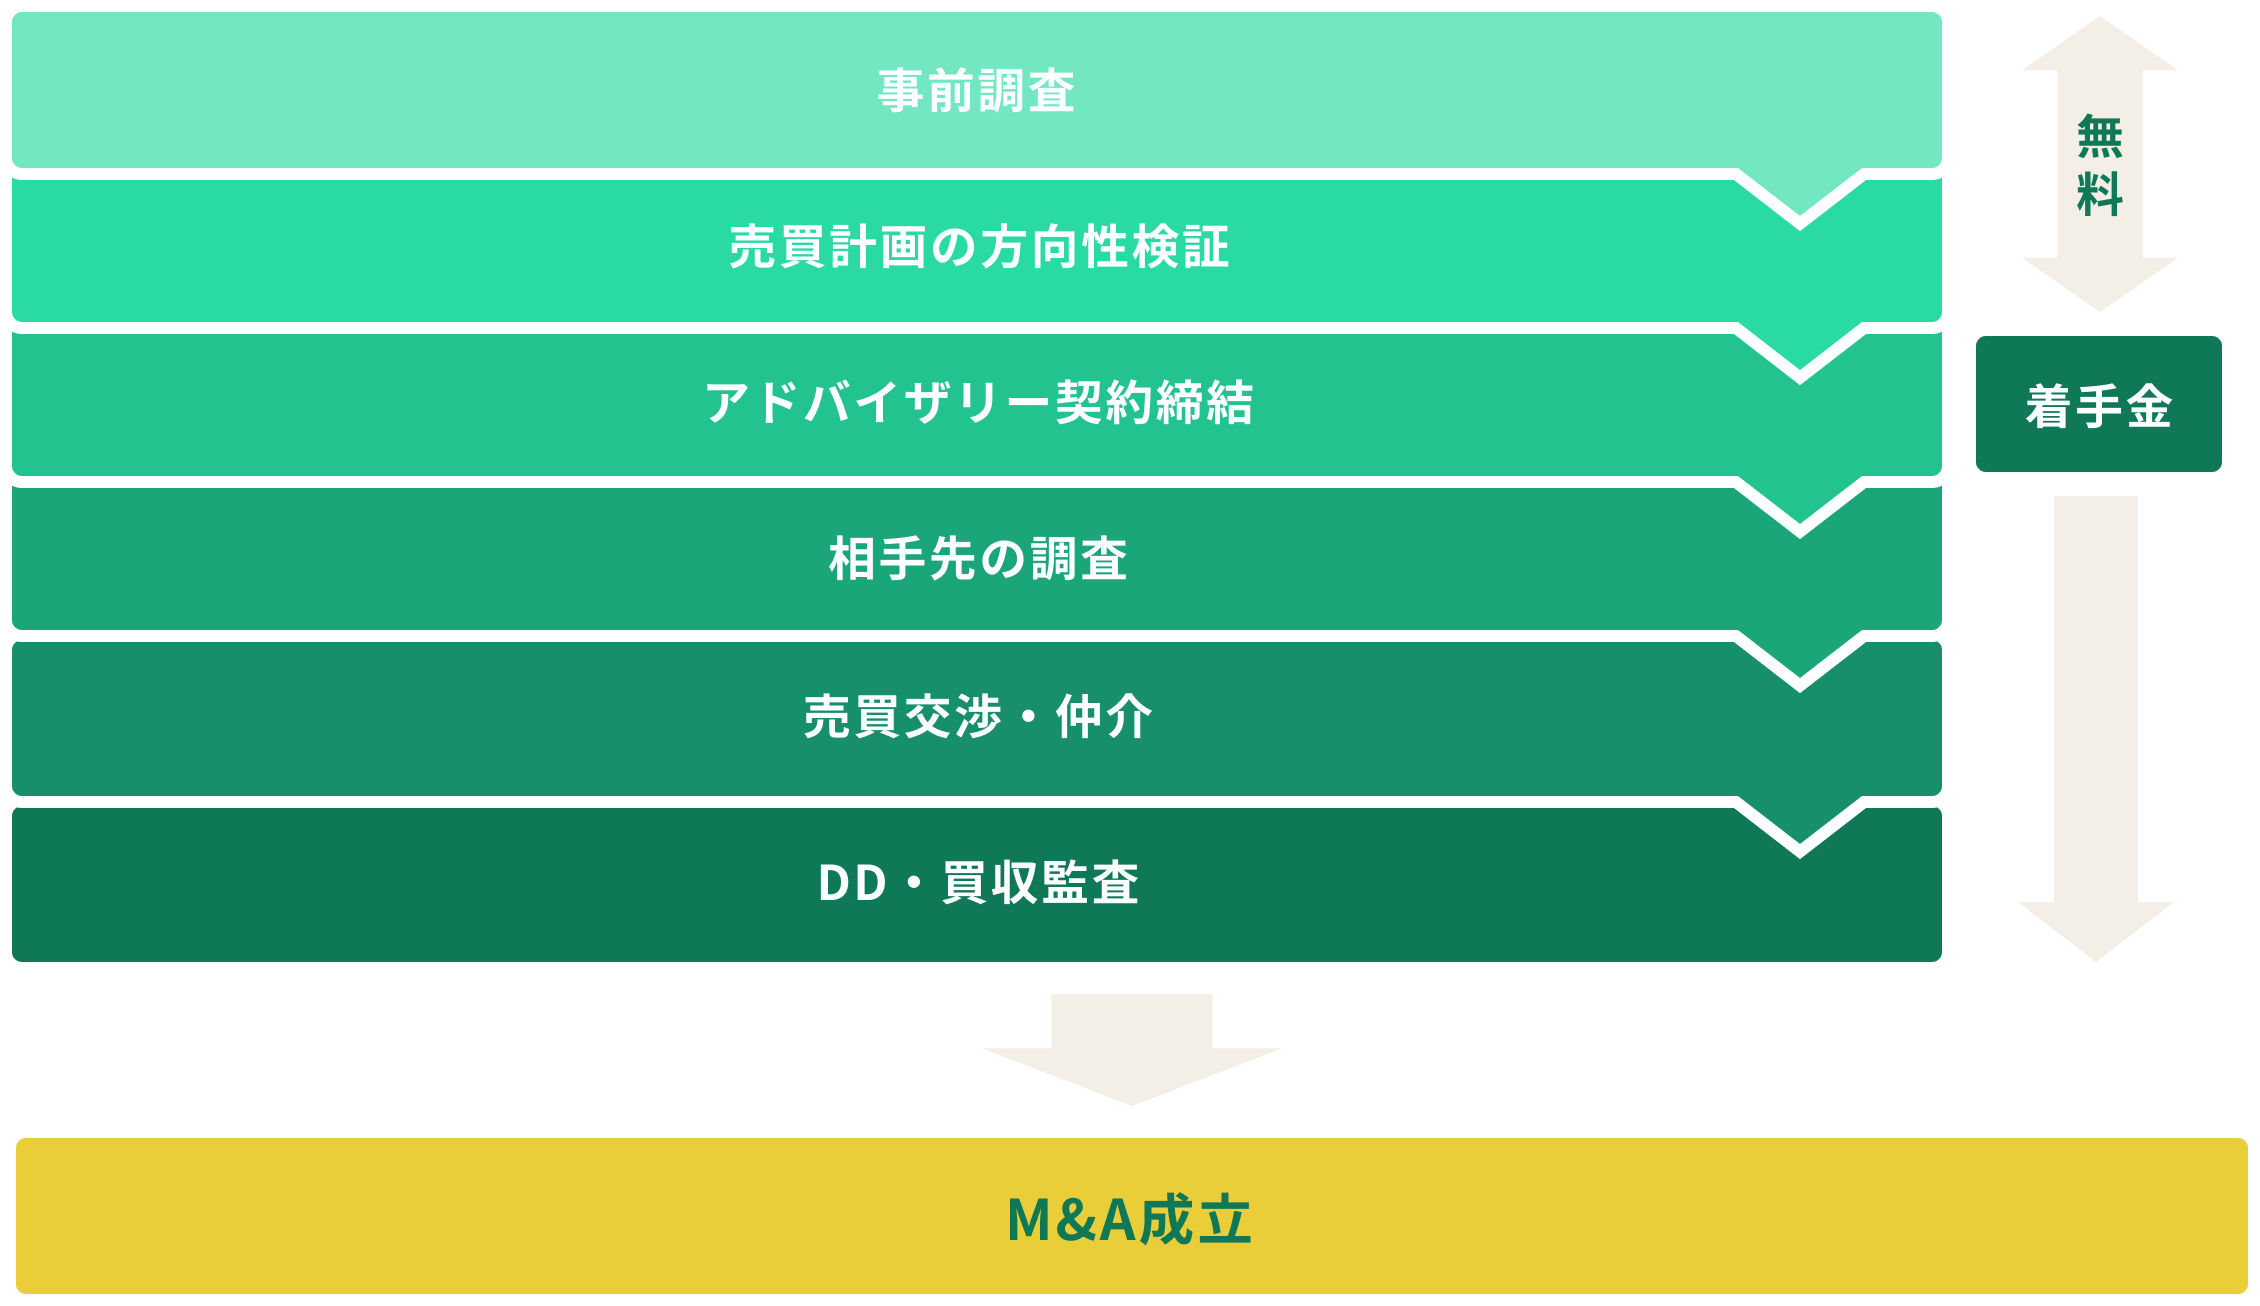
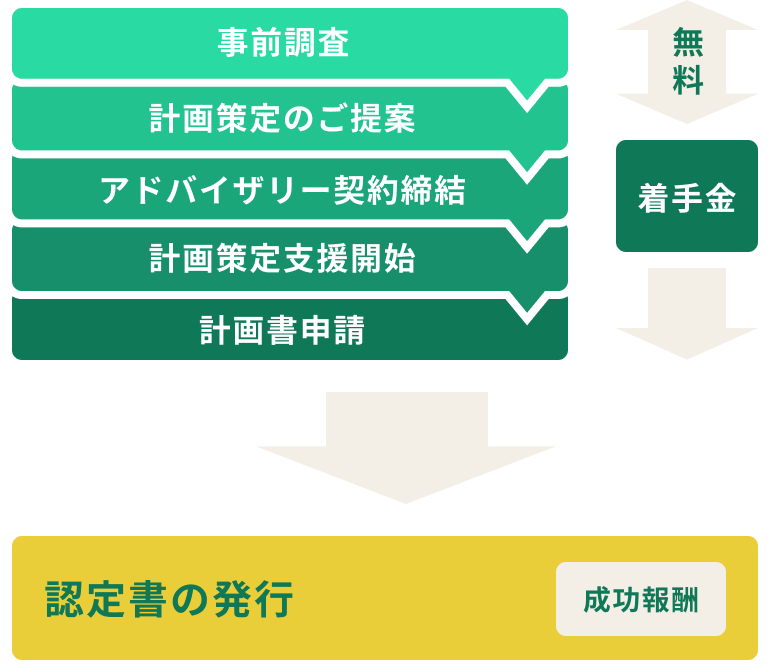
M&Aにおける一般的なスケジュールは上記のとおりですが、それぞれのM&Aの状況に応じたスケジュール設定を当社にて提案致します。
なお、事前相談から売買計画の方向性の検証まではすべて「無料」となっております。
もちろん、事前相談の段階から秘密保持契約を締結致しますので、貴社からのご相談が外部にもれる心配はありません。
M&Aは「秘密保持にはじまり」「秘密保持に終わる」最高機密事項です。
当社はコンプライアンスに準拠した秘密保持をお約束致します。
REMUNERATION支援報酬
着手金
| 資産総額 | 報酬額 |
|---|---|
| 1億円以下 | 33万円(税込) |
| 1億円超〜3億円以下 | 55万円(税込) |
| 3億円超〜5億円以下 | 77万円(税込) |
| 5億円超〜10億円以下 | 99万円(税込) |
| 10億円超 | 別途お見積もり致します |
成功報酬
| 契約金額 | 報酬額 |
|---|---|
| 1千万円以下 | 330万円(税込) |
| 1千万円超〜5千万円以下 | 550万円(税込) |
| 5千万円超〜1億円以下 | 880万円(税込) |
| 1億円超 | 別途お見積もり致します |
月額報酬
完全無料
MENU連結納税・組織再編支援メニュー
-
- 連結納税
- グループ内の所得金額(黒字)と欠損金額(赤字)を損益通算して合算で申告納税することによる税務メリットを受けたい等、グループ全体の税務支援をご希望の方は、中小企業特化型連結納税支援、中堅・大企業向け連結納税支援をご覧ください。
-
- 組織再編
- 企業グループ内の再編、事業の見直し等による合併、会社分割、株式譲渡等のスキームの組成から納税シミュレーションまで組織再編に係る総合的な支援をご希望の方は、組織再編支援ををご覧ください。
PLAN DETAILSプラン詳細
連結納税とは?
連結納税とは、100%グループ内の企業集団において所得を合算して申告をする制度です。
例えば、グループ内で黒字の会社と赤字の会社が存在する場合、赤字会社のマイナスを黒字会社のプラスと相殺できるため、グループ全体の納税を抑えることができる制度です。
納税イメージ
連結納税を導入することで法人税が25%削減となります!
-
単体申告の場合(税率30%の場合) 所得金額 法人税 親会社 3,000 900 子会社A 1,000 300 子会社B △1,000 0 グループ合計 4,000 1,200 -
連結申告の場合(税率30%の場合) 所得金額 法人税 親会社 3,000 900 子会社A 1,000 300 子会社B △1,000 △300 グループ合計 4,000 900
「連結納税」=「大手企業が適用するもの」ではありません
これまで連結納税を行う場合、単体申告(通常の一般申告)に比べ、高度な税務知識と外部専門家に対して高額な報酬が必要となり、結果、黒字金額と赤字金額が相当程度ないとメリットが出ない制度でありました。
しかし、中小企業においてもホールディングスカンパニー化が浸透し、事業部門ごとに分社化経営する動きが加速化してきており、税務メリット的にも連結納税を行うことで合理的な節税を行うことが可能である会社様が多数おられます。
支援対象の方
本サービスは次のすべての要件を満たす方を
対象とした支援になっております。
連結納税の適用は慎重に行う必要がある!
連結納税制度は一度適用すると基本的にやめることができません。
また、完全支配関係のある子会社(100%子会社)は連結納税に強制加入となるため、本当に連結納税を適用するメリットがあるのか、そのデメリットも踏まえ、慎重な検討が必要です。
安易な適用は禁物です。様々な角度からの充分な事前検討をした上での適用をおすすめします。
中小企業向け連結納税サービスとは?
中小企業向け連結納税サービスとは、一定規模の会社様専用の支援サービスで中小企業様向けに支援内容を限定し、必要な支援を明確な料金での支援を可能するサービスです。
税理士法人優和ではこれまでの数多くの上場企業向けの連結納税支援により蓄積したノウハウがあります。
このノウハウを中小企業様向けに開発したのが本サービスです。
税理士法人優和には連結納税のスペシャリストが多数在籍しております。
大手税理士法人にはない親身な対応は弊社の強みの一つです!
主な支援内容
-
連結納税導入支援
-
連結納税運用支援
- 連結納税申告支援
- グループ間取引の合理的税務管理支援
- グループ全体の節税対策の提案
支援内容と報酬
支援報酬(別途顧問契約がある場合)
-
- 連結納税導入支援
- 100,000円〜
-
- 連結納税運用支援
- 月額50,000円~
具体的な金額は無料面談を実施し、お客様が抱えるお悩みをお聞きした上でその具体的解決プランと共に報酬を提示します。
連結納税とは?
連結納税とは、100%グループ内の企業集団において所得を合算して申告をする制度です。
例えば、グループ内で黒字の会社と赤字の会社が存在する場合、赤字会社のマイナスを黒字会社のプラスと相殺できるため、グループ全体の納税を抑えることができる制度です。
納税イメージ
連結納税を導入することで法人税が25%削減となります!
-
単体申告の場合(税率30%の場合) 所得金額 法人税 親会社 3,000 900 子会社A 1,000 300 子会社B △1,000 0 グループ合計 4,000 1,200 -
連結申告の場合(税率30%の場合) 所得金額 法人税 親会社 3,000 900 子会社A 1,000 300 子会社B △1,000 △300 グループ合計 4,000 900
連結納税の適用は慎重に行う必要がある
連結納税制度は一度適用すると基本的にやめることができません。
また、完全支配関係のある子会社(100%子会社)は連結納税に強制加入となるため、本当に連結納税を適用するメリットがあるのか、そのデメリットも踏まえ、慎重な検討が必要です。
安易な適用は禁物です。様々な角度からの充分な事前検討をした上での適用をおすすめします。
上場企業向け連結納税支援を展開
税理士法人優和には、上場企業の連結納税を支援しているお客様が多数在籍されております。
連結納税は高度で特殊な税務知識が必要となるため、大手税理士法人が支援しているのが大半です。
ところが大手税理士法人になるとコストも多額にかかります。
税理士法人優和では、徹底した組織管理体制により、高い税務知識を有するスタッフを多数配備するだけでなく、スマートな支援内容により徹底したコストの削減と高いサービス内容を実現しております。
税理士法人優和には連結納税のスペシャリストが多数在籍しております。
大手税理士法人にはない親身な対応は弊社の強みの一つです!
主な支援内容
-
- 連結納税導入支援
-
- 連結納税導入のメリット・デメリットの確認
- 連結納税導入による税務シミュレーション
(単体納税と連結納税の比較) - 連結納税導入後の経理体制構築の支援
-
- 連結納税運用支援
-
- 連結納税申告支援
- グループ間取引の合理的税務管理支援
- グループ全体の節税対策の提案
支援報酬
具体的な金額は無料面談を実施し、
お客様が抱えるお悩みをお聞きした上でその具体的解決プランと共に報酬を提示します。
01組織再編スキームの組成
●ホールディングス化
(持株会社制)
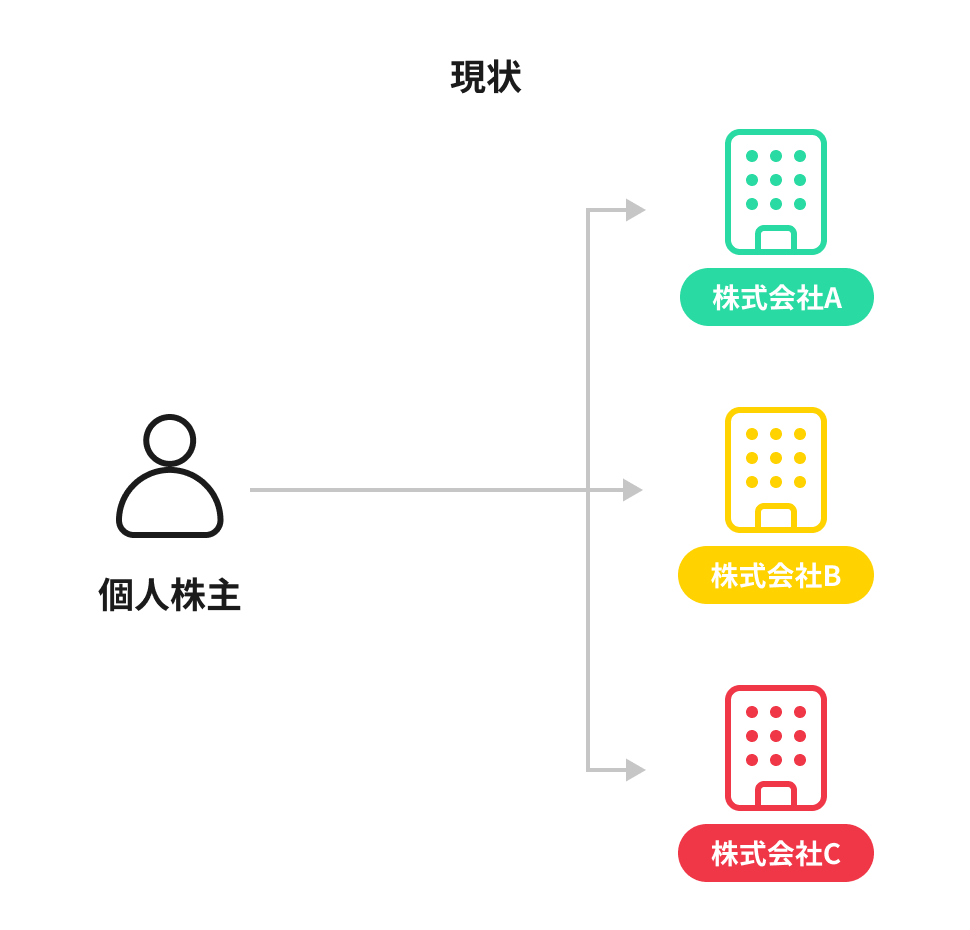
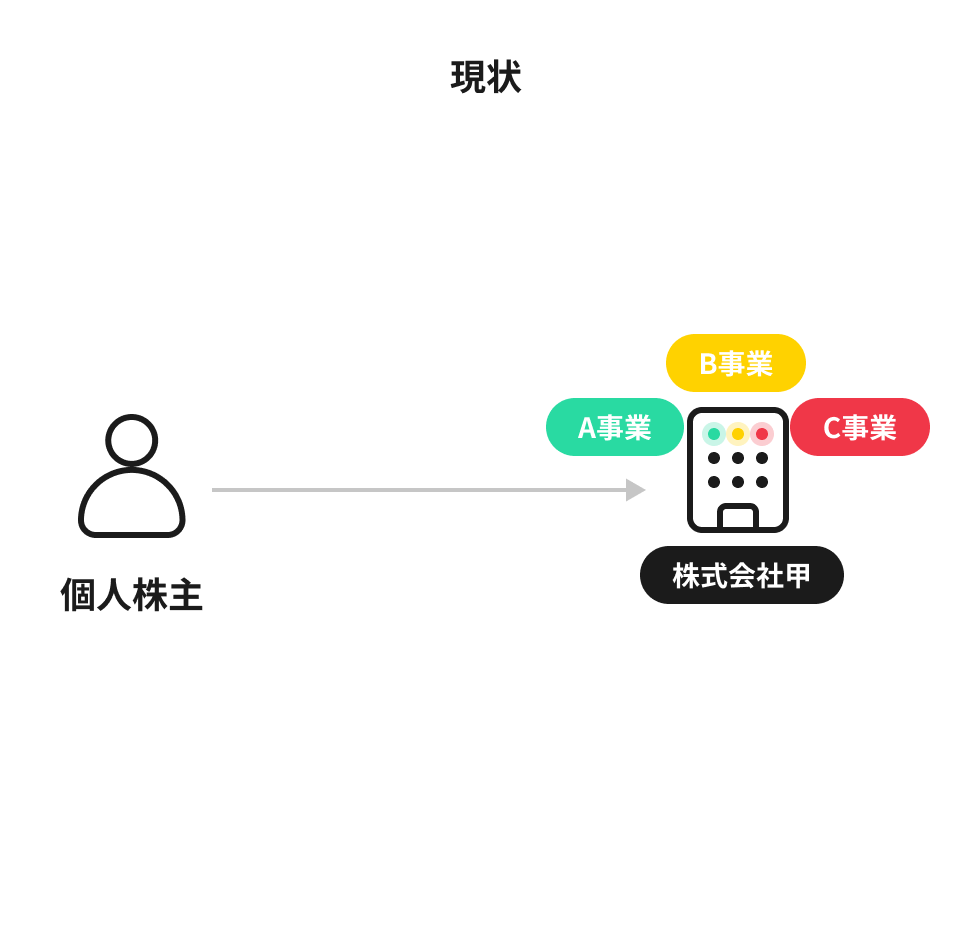
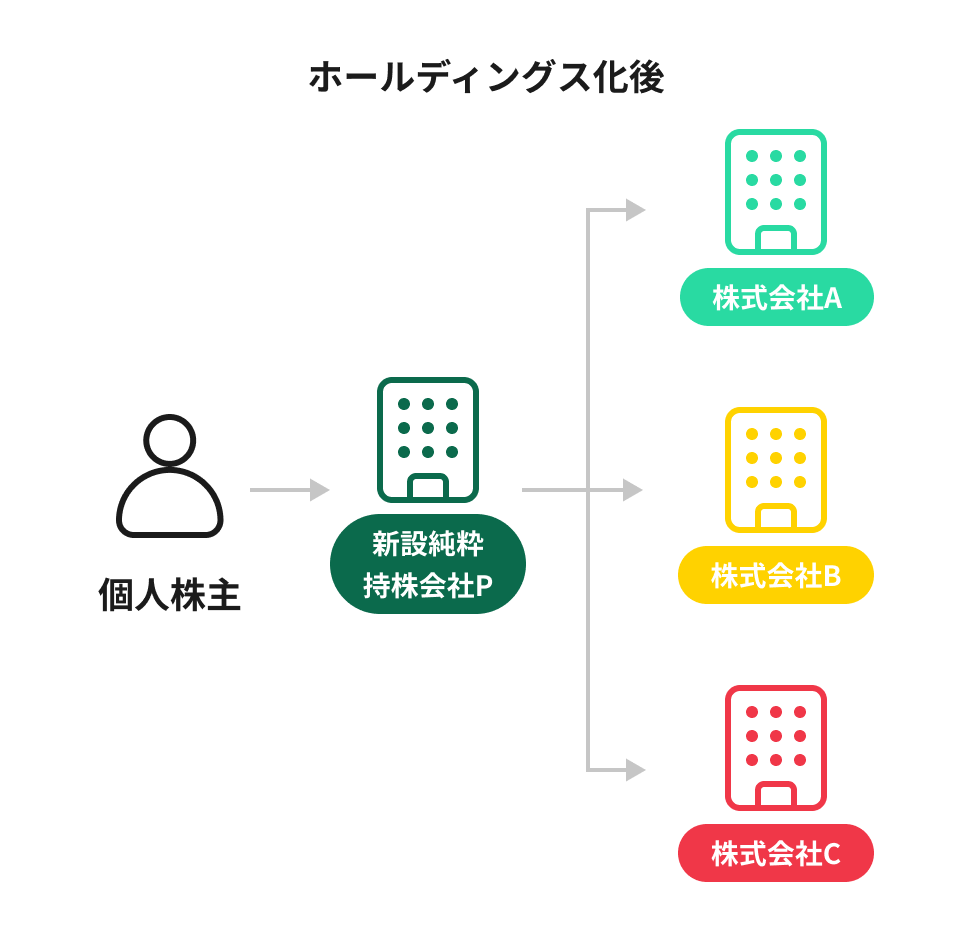
ホールディングス化(持株会社制)とは、純粋持株会社を設立し、各事業会社をその傘下に配置することをいいます。
すでにグループ会社がある場合
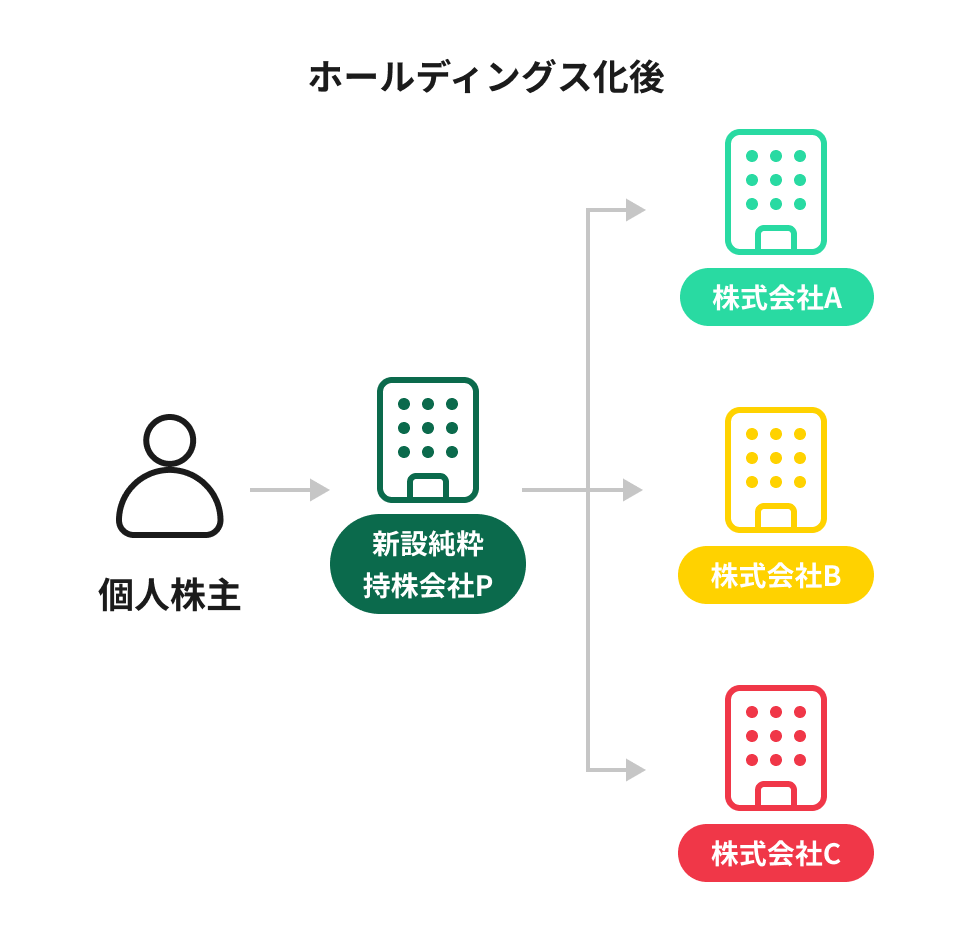
同時に事業ごとに会社を分割する場合
買い手側(譲受側)の主な支援内容
-
- 事業会社ごとの独立性が確保
-
- 事業会社単位で意思決定が可能であるため経営の効率化・迅速化に繋がる!
- 事業リスクをそれぞれの事業会社ごとに分散することができる!
-
- 事業会社の再編加速と
合理的税務対策が可能 -
- M&Aによる事業会社の売却及び購入がスムーズに実行できる!
- 連結納税の適用が可能となり節税対策になる!
- 事業会社の再編加速と
-
- 人材の確保
-
- 優秀な人材を事業会社の社長に抜擢しやすい!
- 従業員が高い将来目標を描くことが出来る!
ホールディングス化のデメリット
-
- 持株会社の管理コストが発生する
- 単純に管理をする法人数が増加するため、その分の管理の手間と費用が発生します。例えば、税務申告についても持株会社分の申告コストが発生します。
よって、事前にグループ全体の事業・財務・税務的メリットの検証が必要です!
-
- グループ間での競争意識で
情報共有等に弊害が生じる可能性がある - 黒字会社と赤字会社で社員のモチベーションに変化が生じる場合もあります。
グループ会社運営を行う上での経理・労務面での検証が必要です!
- グループ間での競争意識で
●支援内容と報酬
主な支援内容
-
- 事前検討支援
- グループ全体の経営・経理の効率化の検証及び提案
ホールディングス化による税務メリットの事前シミュレーション
-
- 実行支援
-
- ホールディングス化のストラクチャー組成
- ホールディングス化の実行支援
-
- 実行後支援
-
- ホールディングス化後の税務支援
具体的な金額は無料面談を実施し、
お客様が抱えるお悩みをお聞きした上でその具体的解決プランと共に報酬を提示します。
02組織再編スキームの代表例
●合併
合併とは?
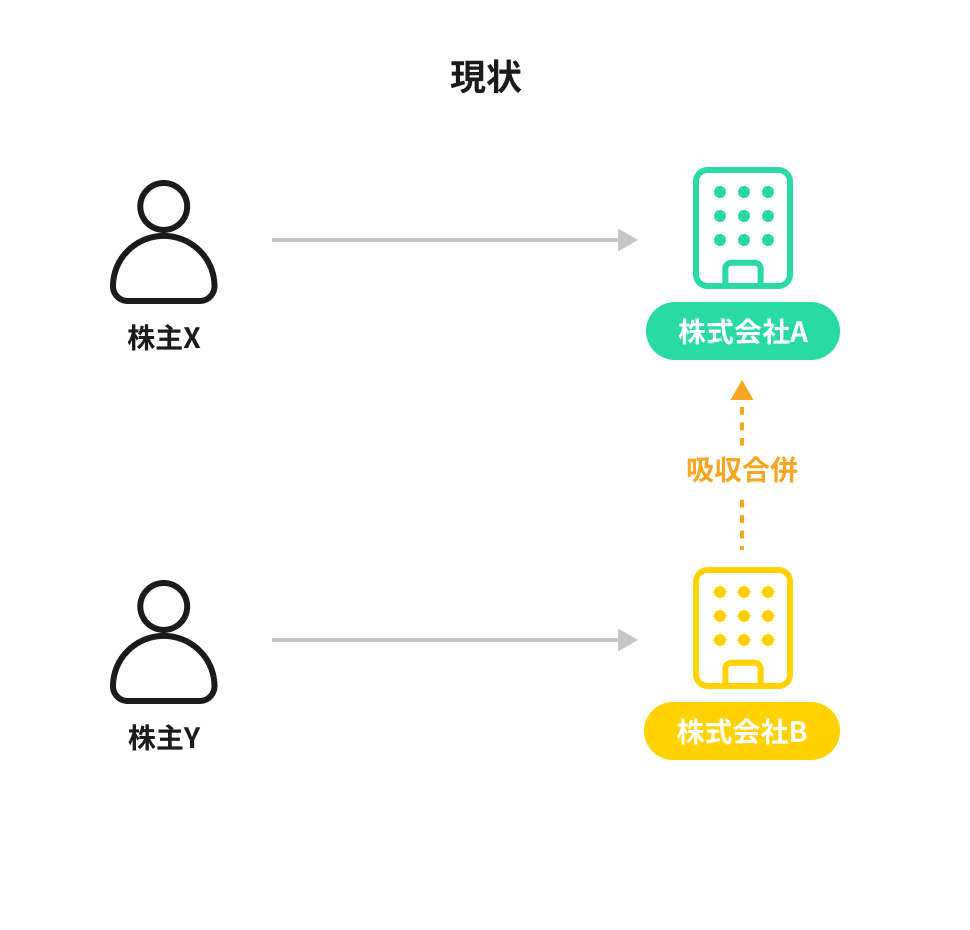
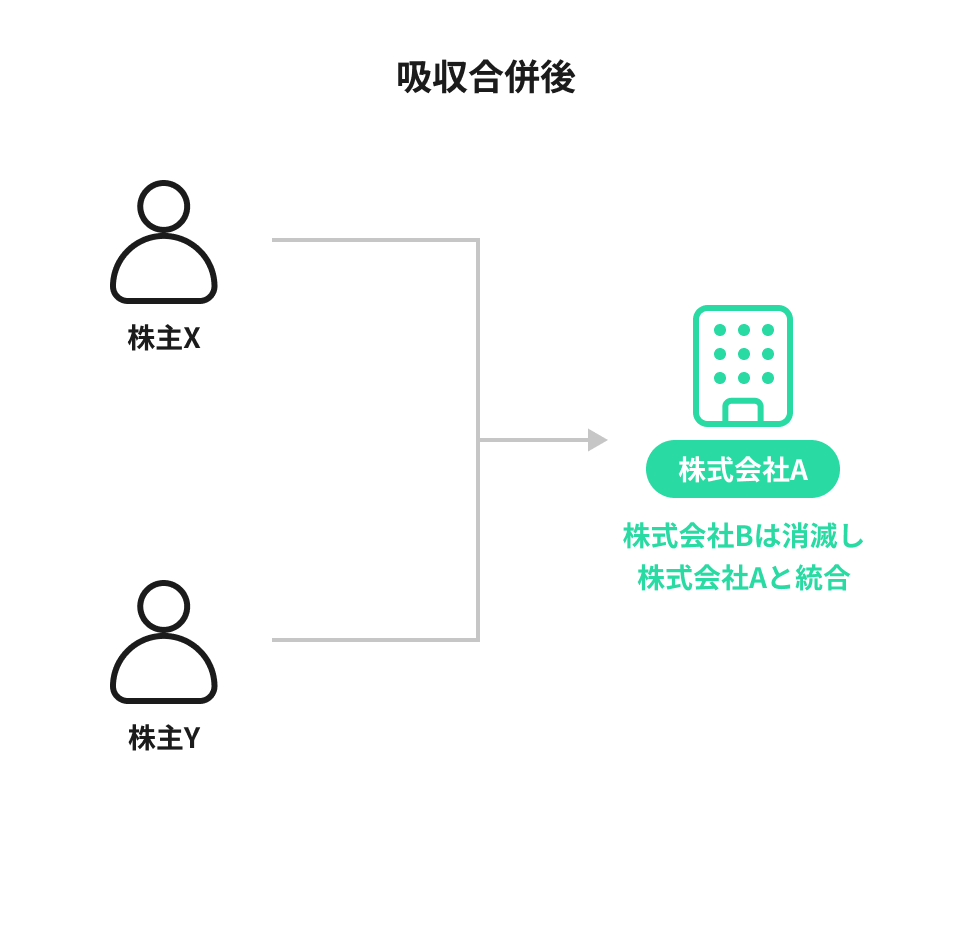
2社以上の会社が合流し、1社になることをいいます。
合併する会社のいずれか一方を存在会社として残し、もう一方は合流の上、消滅させる場合を「吸収合併」といい、新たな会社を設立して2社以上の会社が合流し、その合流した会社を消滅させる場合を「新設合併」といいます。
合併の目的は?
2社以上の会社が合流することで経営の効率化が図られる場合に検討されます。
グループ経営をしている企業集団が不採算子会社の単独存続が困難な場合に親会社との統合をする等、組織再編の定番といえるスキームです。
合併のイメージ
<吸収合併の具体例>A社とB社が合併し、A社が存続会社となるケース
<新設合併の具体例>A社とB社が合併し、新設法人C社となるケース
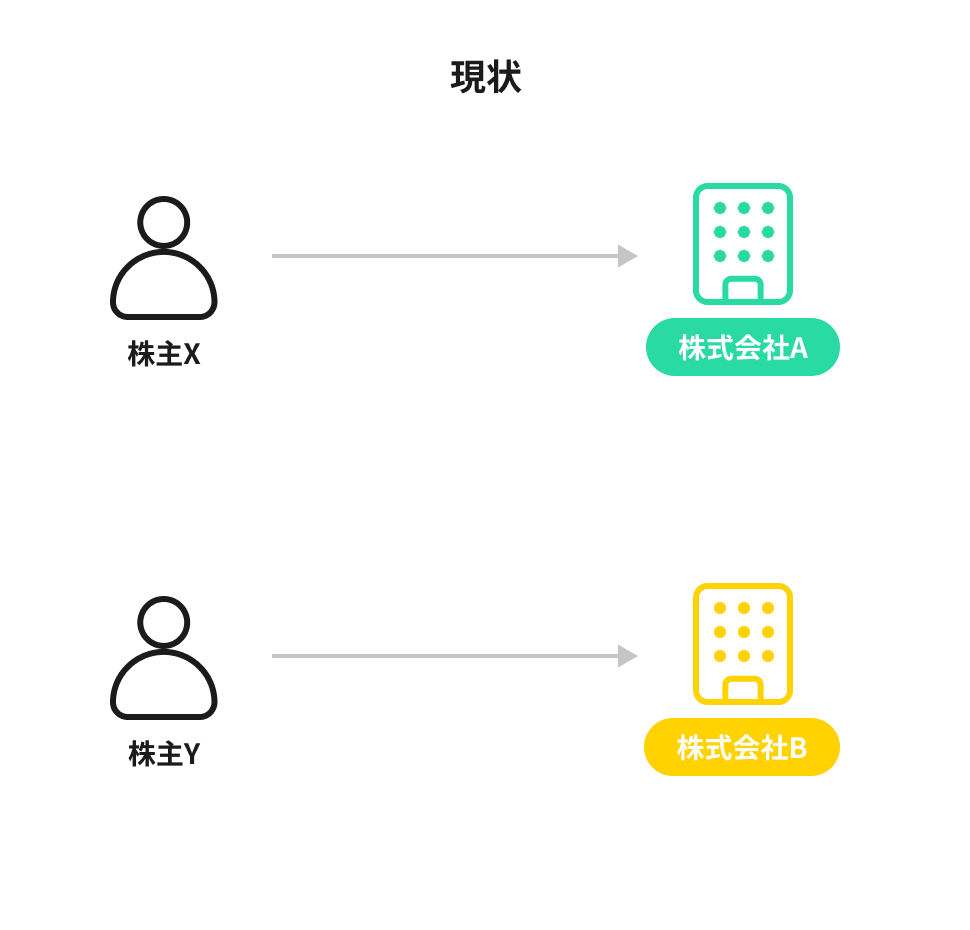
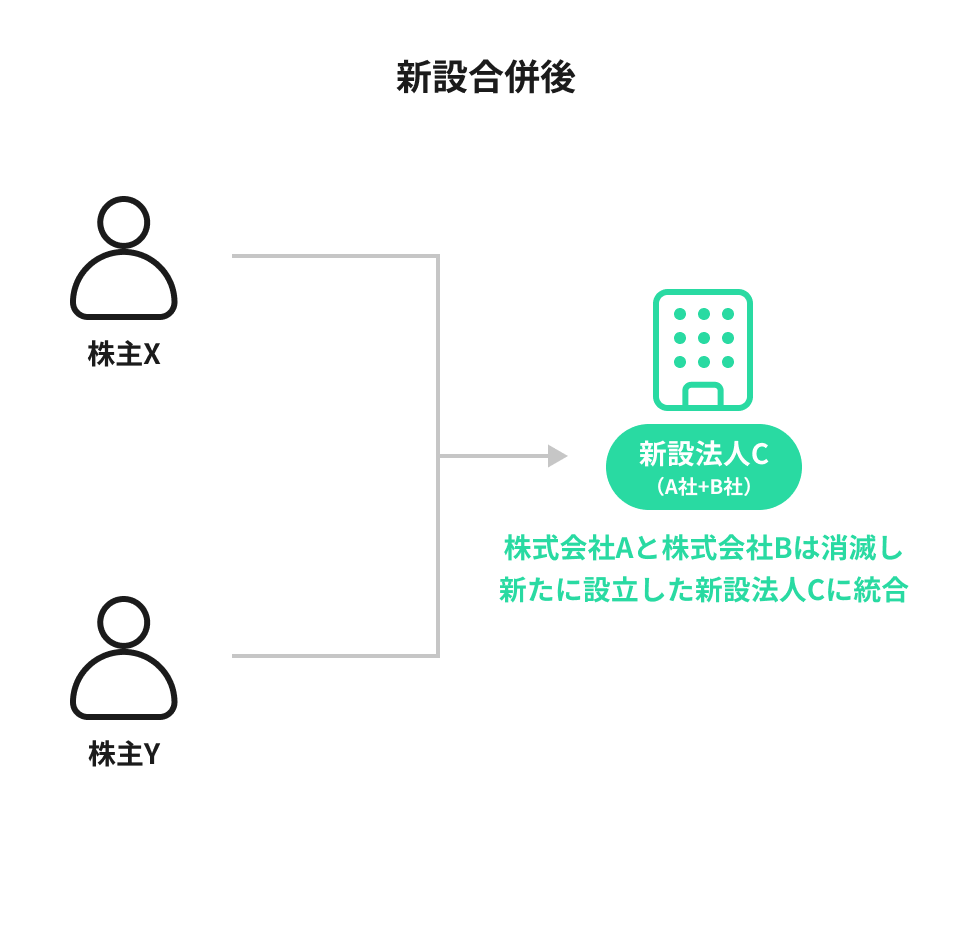
●会社分割
会社分割とは?
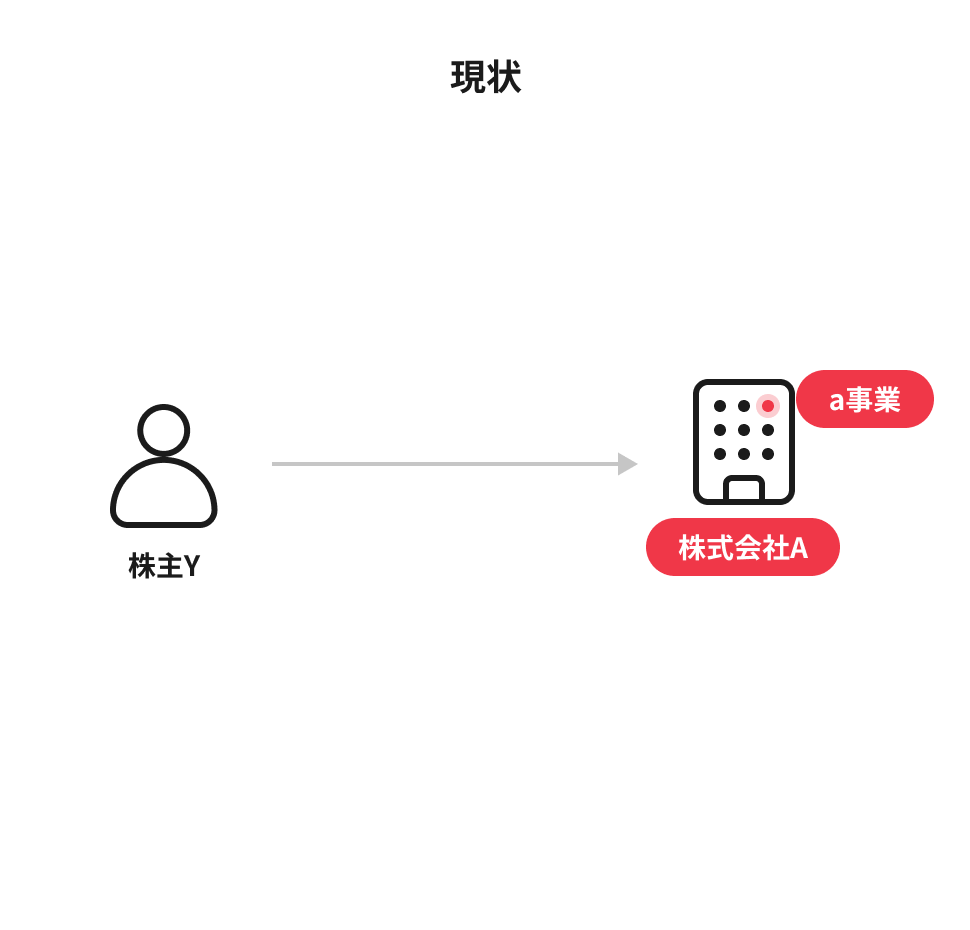
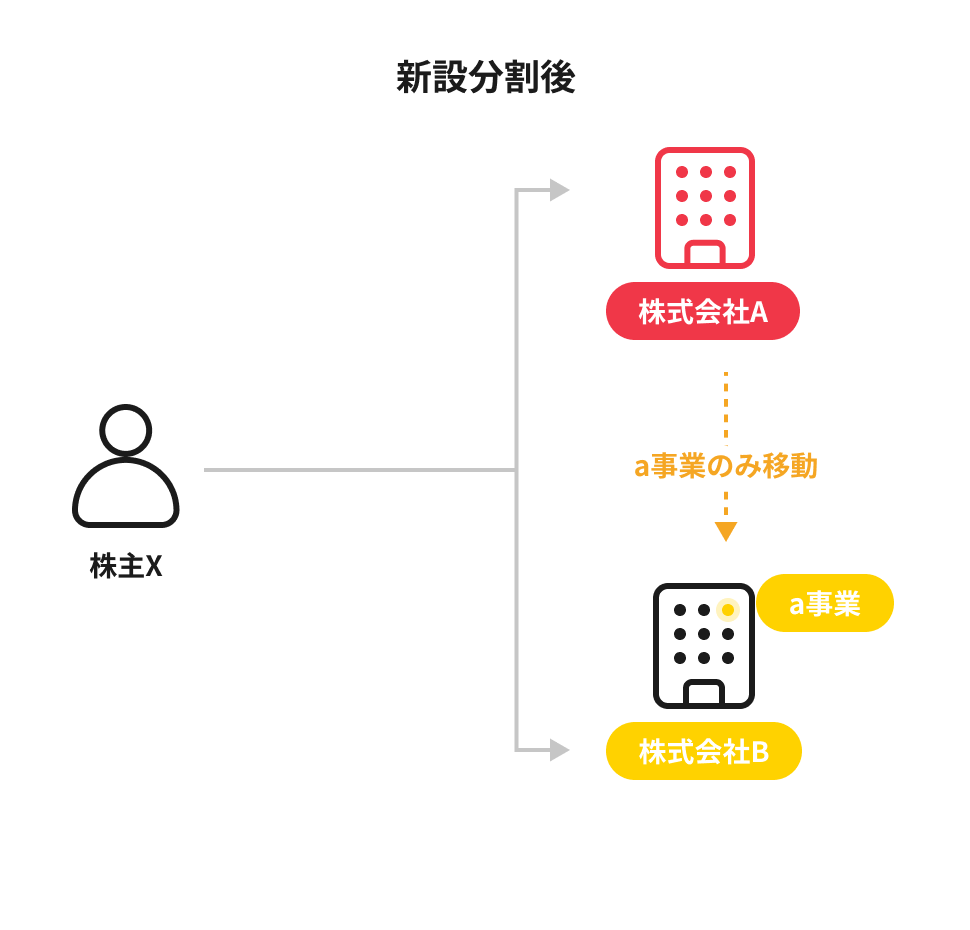
会社の中にある事業の一部又は全部を包括的に他の会社に移動させることをいいます。
他の会社に事業を包括的に移動させることを「吸収分割」といい、新たに新設する会社に事業を包括的に移動させることを「新設分割」といいます。
会社分割の目的は?
複数の事業を営む会社が不採算事業を売却や他のグループ会社に移動させたい場合に検討されます。
なお、同じようなスキームに「事業譲渡」がありますが、承継させる事業資産の契約関係等が異なるため、税務上の取り扱いにも違いがあります。
会社分割のイメージ
<吸収分割の具体例>A社のa事業をB社に移動させるケース
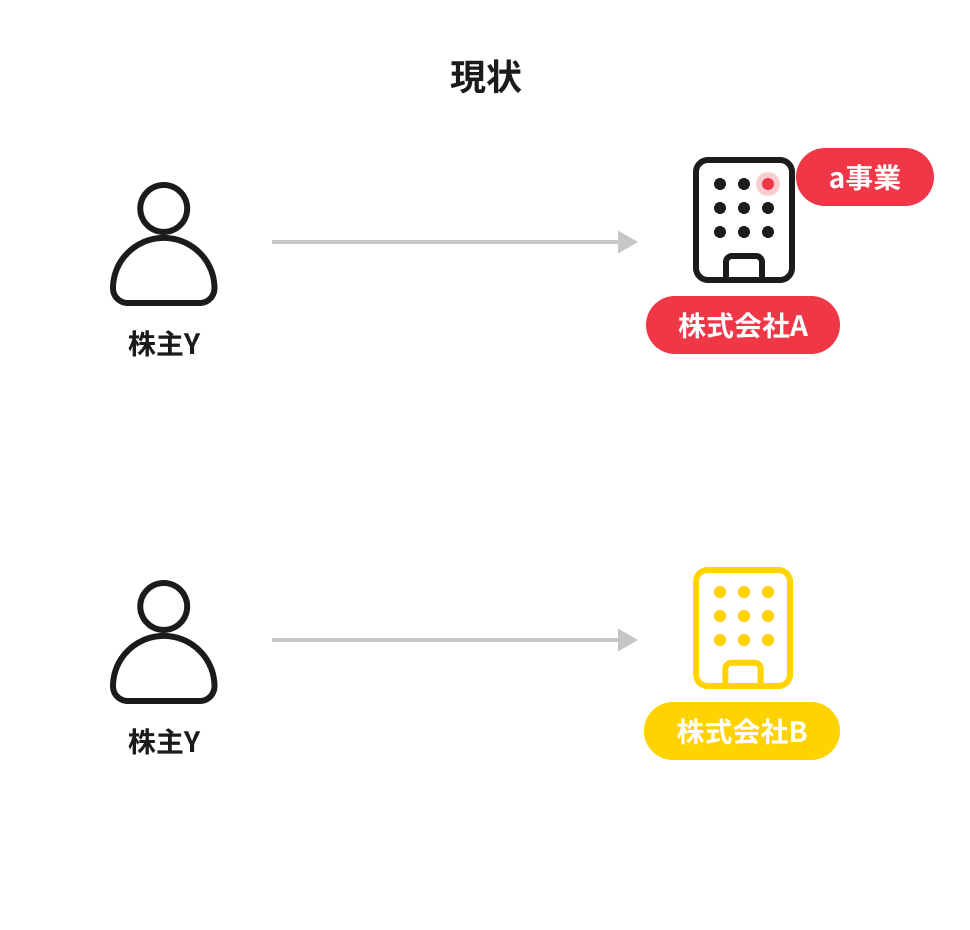
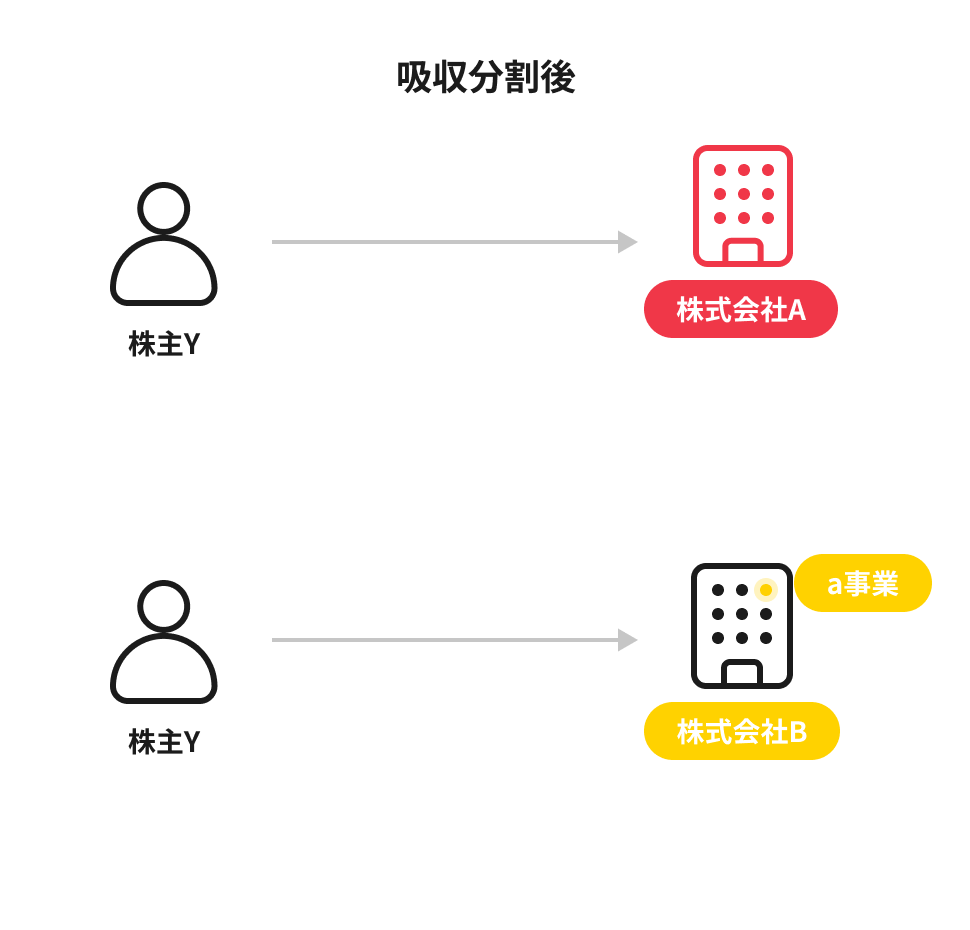
<新設分割の具体例>A社のa事業を新設法人C社に移動させるケース
●株式移転
株式移転とは?
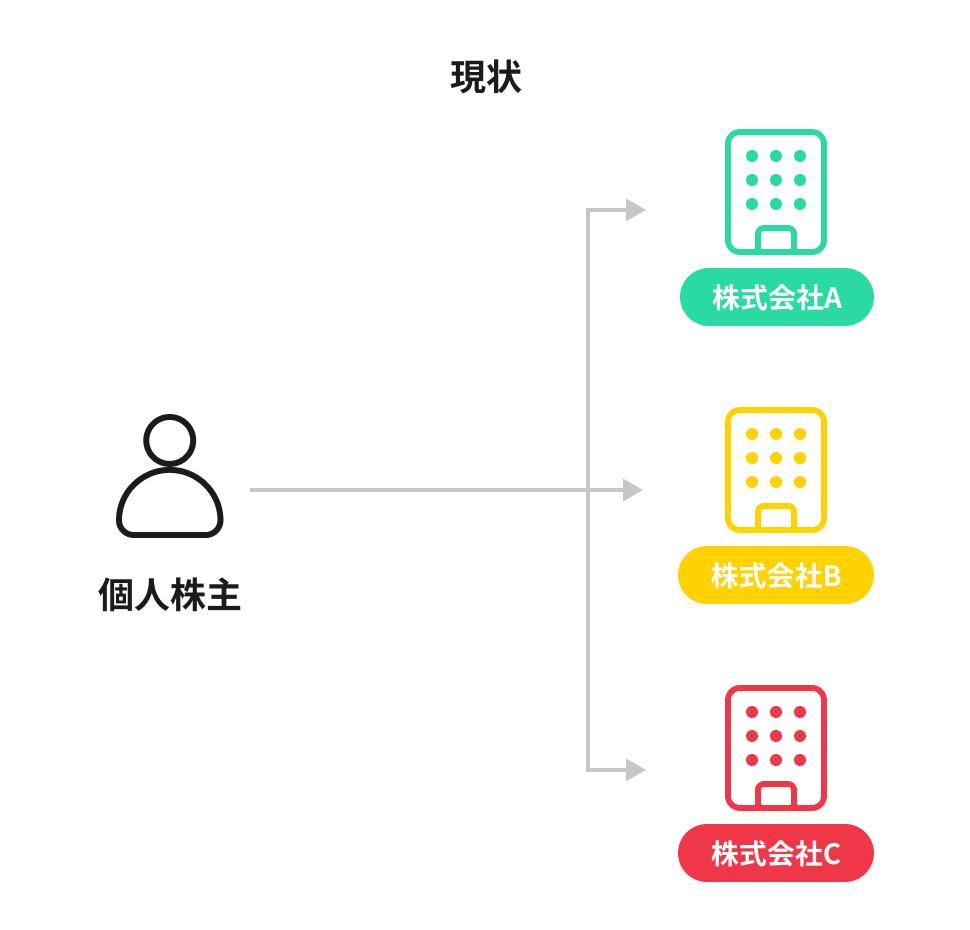
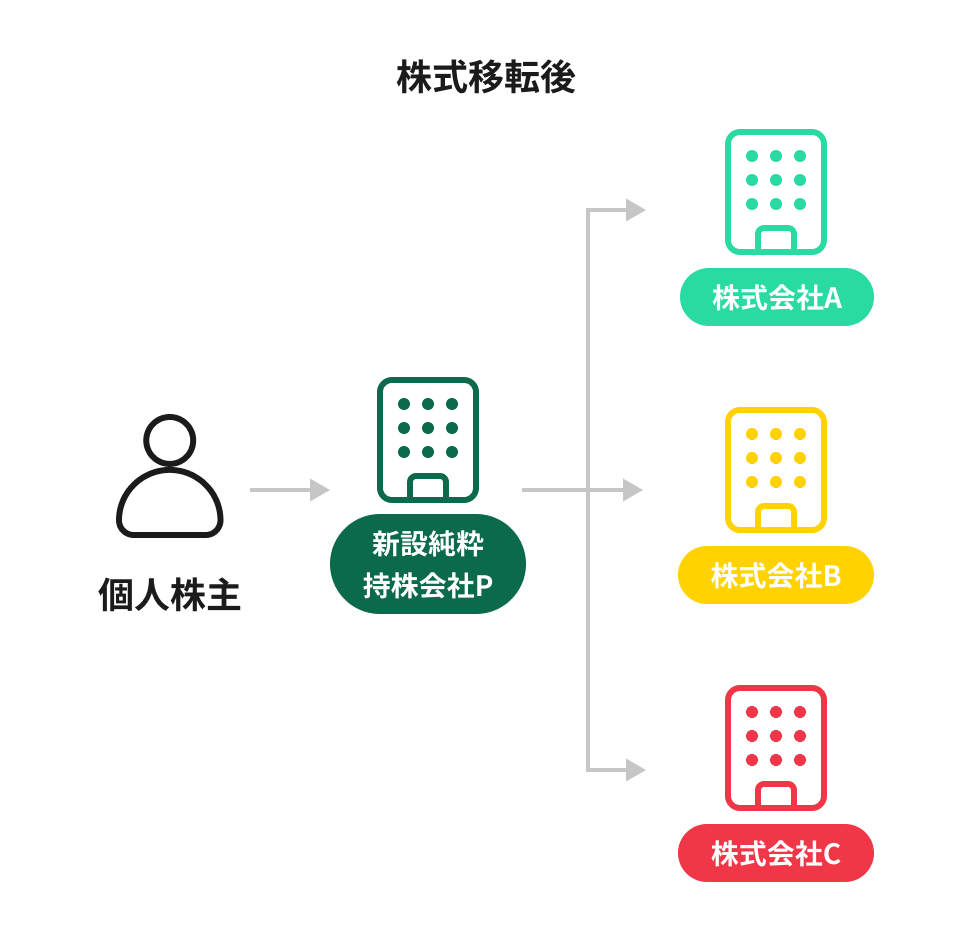
会社が発行済株式の全部を新設法人に取得させることをいいます。これにより株主は新設法人の株主になり、株式移転を行った会社はその新設法人の100%子会社になるため、株主のその会社に対する支配関係に実質的な変化はありません。
株式移転の目的は?
ホールディングス化をするにあたり、純粋持株会社を設立するときに検討されます。
基本的に税制適格要件を満たす場合が多いため、株式移動に伴う課税が生じないケースが大半です。
株式移転のイメージ
<株式移転の具体例>新設純粋持株会社P社によるホールディングス化させるケース
●株式交換
株式交換とは?
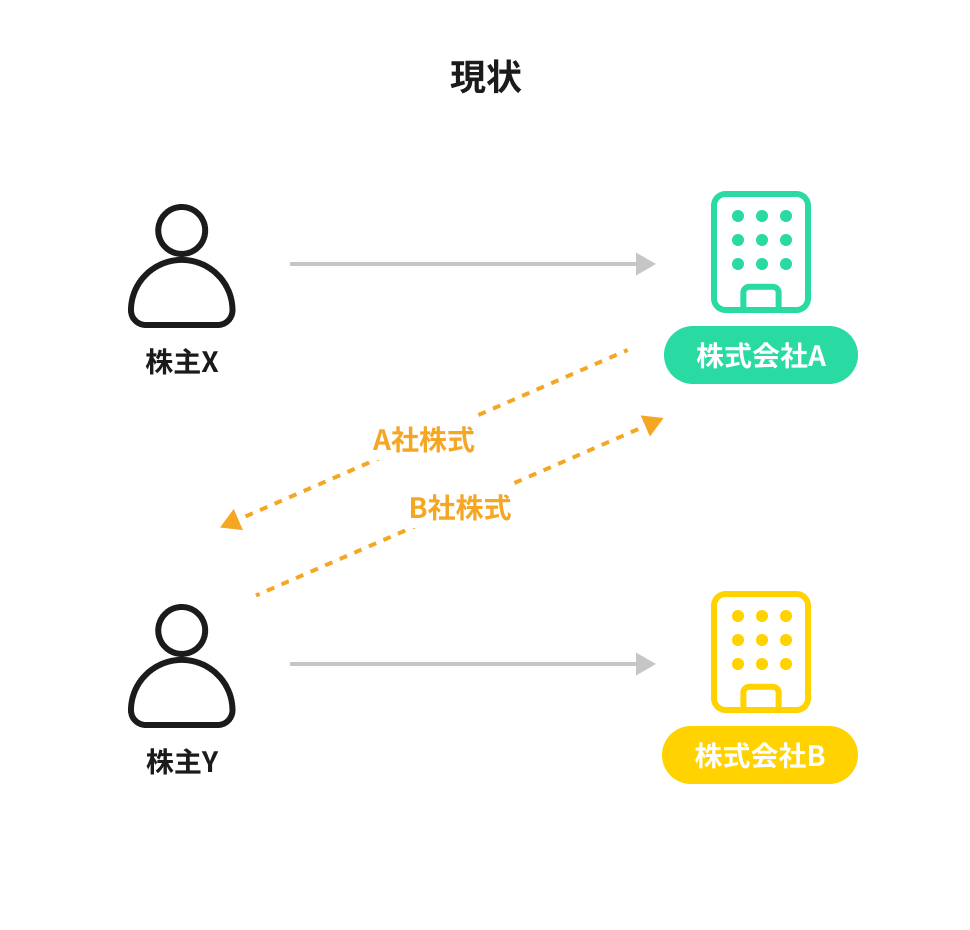
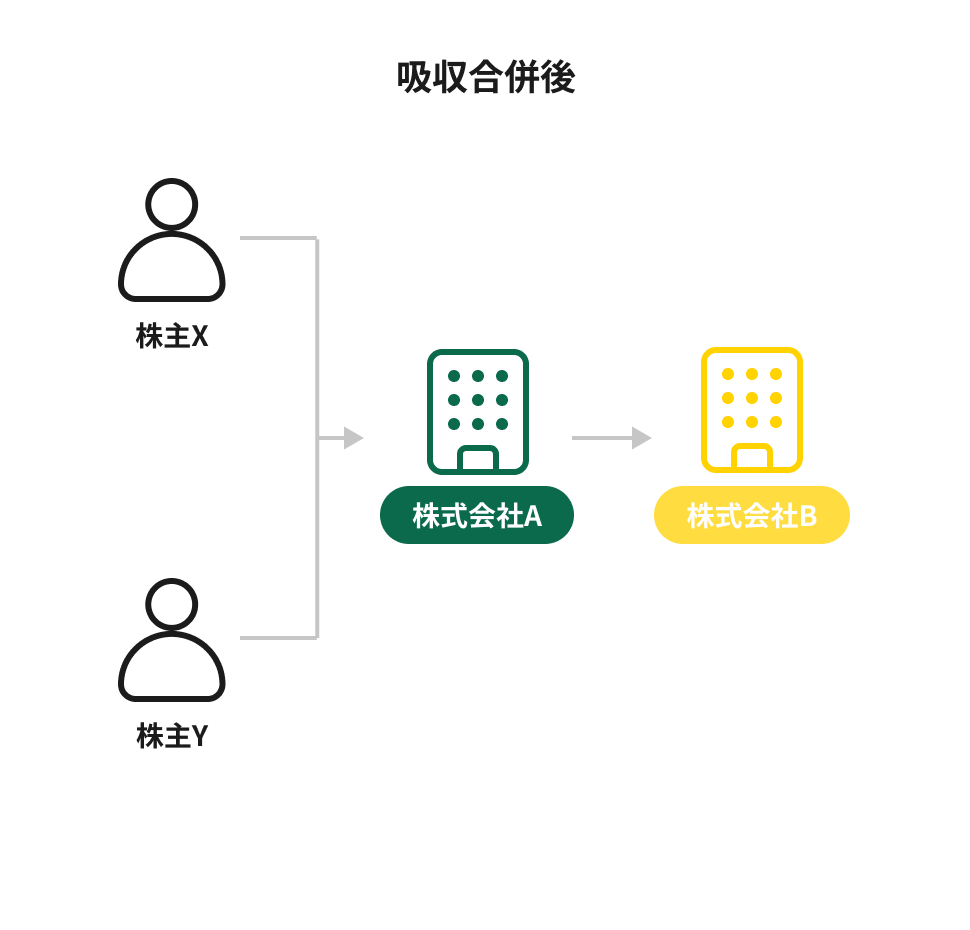
会社が発行済株式の全部を他の会社に取得させることをいいます。
取得された会社は取得した会社の完全子会社となるため、完全親子関係が構築できるスキームです。
株式移転との違いは完全親法人となる会社が既存の会社であるということです。
株式交換の目的は?
既存のグループ会社の統合や共同経営等を行うときに検討されます。
合併と違い、独立経営が維持されるため、資本関係の整理を行いたい場合におすすめです。
株式交換のイメージ
<吸収合併の具体例>A社とB社が合併し、A社が存続会社となるケース
03組織再編を活用した資本政策
●MBO(マネジメント・バイアウト)
MBOとは、Management Buy Out(マネジメント・バイアウト)の略称で経営陣による自社の買収をいいます。
MBOのケースは多様で例えば上場会社の非公開化や支配株主が経営陣に変更するケース等があります。
非公開会社で活用されるスキームには、金融機関からの資金調達支援を受けて投資ファンドから株式を買い取り経営陣による資本体制を構築するケースが主流です。
MBO資金は基本的に劣後債として調達し、元本の据え置き措置が取られることがありますが、返済資金の調達が困難になるケースもあり、充分な事前の計画と準備が必要です。
●DES(デット・エクイティ・スワップ)
DESとは、Debt Equity Swap(デット・エクイティ・スワップ)の略称で債務と資本の交換(債務の資本化)をいいます。
債権者は債権の代わりにその会社の株式を取得することにより対象会社の財務状況の改善を目指すものです。
また、オーナー会社では社長借入金を資本転換することも資本政策として活用されています。
DESは一般的に会社の財務状況が悪化している場合に実行されるスキームであり、債権評価額が額面金額を下回ります。
税務上は100%グループ内におけるDES以外は債務免除益課税の対象となる可能性があるため、事前の検証とシミュレーションが必要です。
支援報酬
具体的な金額は無料面談を実施し、
お客様が抱えるお悩みをお聞きした上でその具体的解決プランと共に報酬を提示します。
よくあるご質問
-
- とりあえず相談だけでもいいですか?
-
もちろん大丈夫です!
この制度の概要から具体的な弊社の支援内容をお聞き頂いた上で、ゆっくりご検討下さい。
-
- 既に税理士と顧問契約しているのですが、これだけお願いできますか?
-
はい!経営力向上計画申請支援は税務とは違うスポット案件のため問題ありません。
また、税務顧問の契約の必要性もありませんのでご安心下さい。
-
- 当社の営業担当者向けに勉強会を開いてもらえませんか?
-
はい!当社では、販売店様向けに営業ツールとしての経営力向上計画の活用方法の講師もしております。
お気軽にご相談下さい。